 Português/BR
 English
 Español
 中文
Escolher quando migrar do Simples Nacional para o Lucro Presumido exige comparar a carga tributária, a margem de lucro e a estrutura da empresa. O Simples Nacional reúne tributos em uma guia única e aplica alíquotas conforme a atividade e o faturamento.
No Lucro Presumido, o Imposto de Renda e a CSLL são calculados sobre uma margem de lucro definida pela legislação, enquanto outros tributos seguem apurações próprias.
A migração pode fazer sentido quando o Lucro Presumido resultar em uma carga menor ou oferecer mais previsibilidade para a operação.
O faturamento, a atividade exercida, a folha de pagamento, a margem de lucro, os créditos tributários e as mudanças da Reforma Tributária também precisam entrar nessa análise.
Em 2026, com o início da implementação do IVA Dual, formado pela CBS e pelo IBS, essa decisão passou a exigir ainda mais atenção.
Neste artigo, você vai entender as diferenças entre os dois regimes, os critérios usados para comparar os tributos e os sinais de que a mudança pode ser adequada para sua empresa. Continue a leitura para avaliar os principais impactos antes de tomar uma decisão.
O que é o Simples Nacional?
O Simples Nacional é um regime tributário criado para facilitar o recolhimento de impostos por micro e pequenas empresas. Nele, tributos federais, estaduais e municipais são pagos em uma única guia, o Documento de Arrecadação do Simples Nacional (DAS).
Podem optar pelo regime empresas com receita bruta anual de até R$ 4,8 milhões, desde que atendam às demais exigências previstas na legislação.
Entre os tributos que podem ser recolhidos no DAS estão:
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- IPI, quando aplicável;
- CPP, exceto para atividades do Anexo IV;
- ICMS;
- ISS.
A principal vantagem do Simples Nacional é a simplificação do recolhimento e, em muitos casos, a redução das obrigações acessórias em comparação com outros regimes.
Essa facilidade, porém, não significa que o regime sempre resulte na menor carga tributária. A alíquota depende da atividade, do faturamento e de outros critérios. Por isso, empresas que permanecem no Simples Nacional sem revisar o enquadramento podem deixar de identificar alternativas mais econômicas.
Como funciona a tributação no Simples Nacional?
O Simples Nacional não tem uma alíquota única. O cálculo depende da atividade exercida, do anexo correspondente, da receita bruta acumulada nos últimos 12 meses e, em determinadas atividades, do Fator R.
O regime é dividido em cinco anexos, cada um com faixas de faturamento e alíquotas próprias. Por isso, duas empresas com o mesmo faturamento podem recolher percentuais diferentes.
Uma empresa de tecnologia, por exemplo, pode ser tributada pelo Anexo III ou pelo Anexo V, conforme o resultado do Fator R. Já determinadas atividades de construção civil ficam sujeitas ao Anexo IV, no qual a contribuição previdenciária patronal não está incluída no DAS.
A escolha do anexo e o acompanhamento do faturamento são pontos essenciais para avaliar se o Simples continua adequado à empresa.
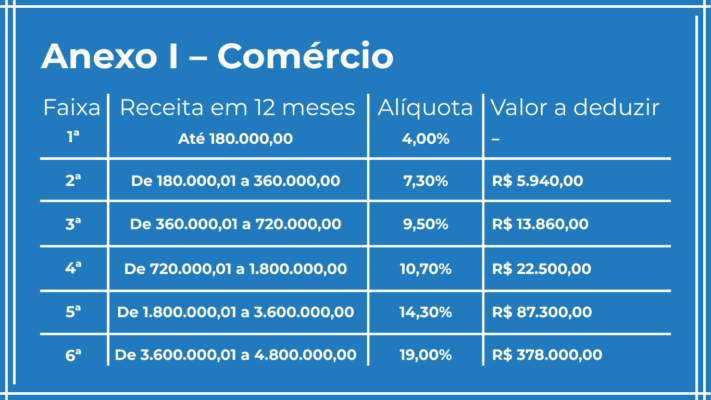
Anexo I – Comércio
O Anexo I aplica-se às empresas comerciais, como lojas, distribuidoras e revendedoras de mercadorias. A alíquota varia conforme a receita bruta acumulada nos últimos 12 meses. O pagamento é feito pelo DAS, que reúne os tributos previstos para a atividade comercial.
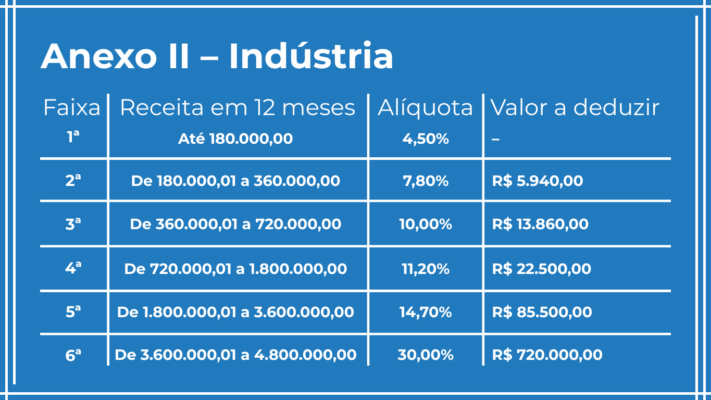
Anexo II – Indústria
O Anexo II é destinado às empresas industriais que fabricam ou transformam produtos. Sua alíquota depende do faturamento acumulado em 12 meses. O DAS reúne os tributos aplicáveis, incluindo o IPI quando houver incidência sobre a atividade.
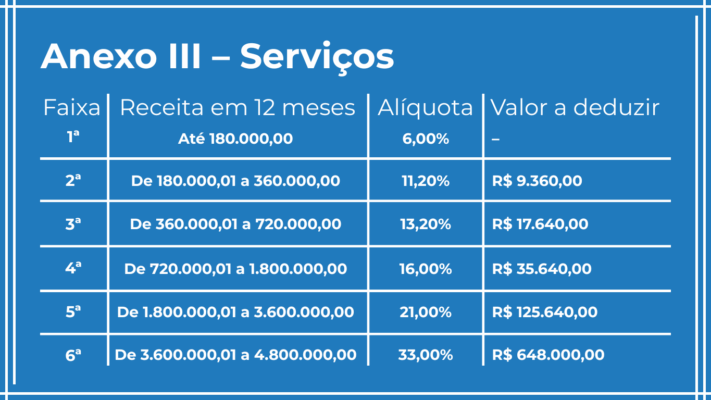
Anexo III – Serviços
O Anexo III abrange serviços com menor carga inicial, como instalação, reparos, manutenção, agências de viagens, academias, escritórios de contabilidade e outros previstos na legislação. Algumas atividades dependem do Fator R para permanecer nesse anexo.
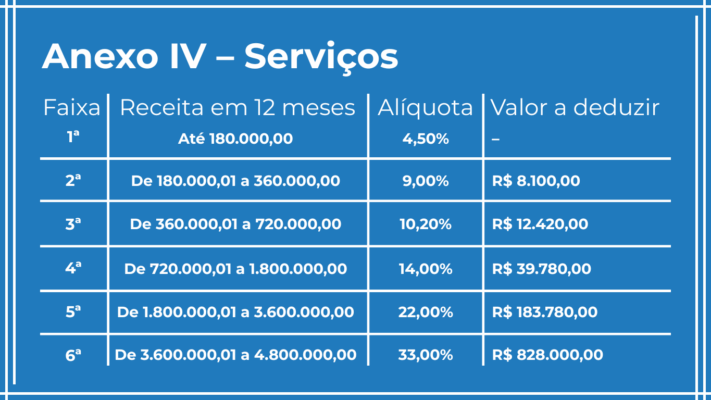
Anexo IV – Serviços
O Anexo IV inclui serviços como construção de imóveis, obras de engenharia, limpeza, vigilância, conservação e advocacia. A contribuição previdenciária patronal não está incluída no DAS e deve ser recolhida separadamente pela empresa.
Anexo V – Serviços
O Anexo V reúne serviços intelectuais e especializados, como consultoria, tecnologia, gestão, engenharia e publicidade, conforme a atividade. Quando o Fator R não atinge o percentual exigido, a empresa pode ser tributada por este anexo.
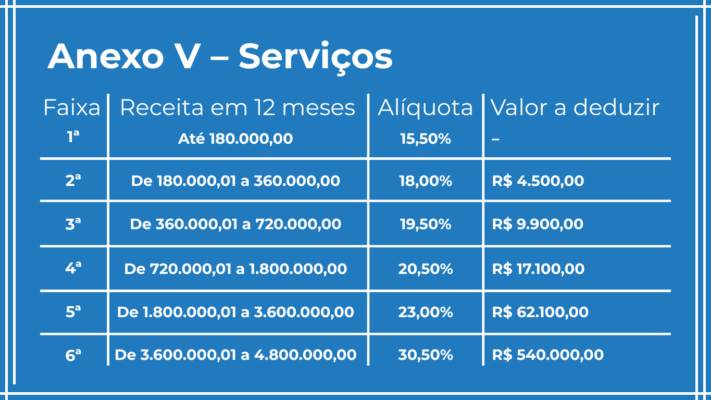
Dito isso, precisamos esclarecer que considerando os valores da coluna “Valor a Deduzir”, a alíquota máxima efetiva do Simples Nacional é de 19,50% sobre o faturamento mensal
Planilha de Cálculo
Tributos do Simples
O que é o Lucro Presumido?
O Lucro Presumido é um regime tributário no qual a legislação estabelece uma margem de lucro para calcular o IRPJ e a CSLL. A base de cálculo é determinada pela aplicação de percentuais sobre a receita bruta, conforme a atividade da empresa.
Nesse regime, a apuração não parte necessariamente do lucro contábil efetivamente obtido. A legislação presume uma margem específica para cada tipo de operação.
Os percentuais de presunção servem de base para calcular:
- IRPJ;
- CSLL.
Outros tributos seguem regras próprias de apuração, como:
- PIS;
- Cofins;
- ISS;
- ICMS, quando aplicável;
- contribuição previdenciária sobre a folha de pagamento.
O Lucro Presumido é utilizado por empresas prestadoras de serviços, clínicas, consultorias, holdings, empresas de tecnologia e negócios de médio porte, desde que atendam às condições legais para optar pelo regime.
Embora exija controles contábeis e fiscais mais estruturados do que o Simples Nacional, o regime permite analisar separadamente cada tributo e identificar oportunidades de planejamento tributário.
Como funciona a tributação no Lucro Presumido?
No Lucro Presumido, os tributos não são pagos em uma única guia. Cada obrigação segue regras, prazos e bases de cálculo próprios. Essa estrutura exige maior controle contábil e fiscal, mas também permite uma análise mais detalhada da carga tributária.
Os principais tributos funcionam da seguinte maneira:
- IRPJ: aplica-se a alíquota de 15% sobre a base presumida, formada pela aplicação de um percentual sobre o faturamento. O adicional de IRPJ pode incidir quando o lucro presumido ultrapassa o limite legal. Os percentuais de presunção são:
- 1,6% para revenda de combustíveis e gás natural;
- 8% para venda de mercadorias ou produtos, transporte de cargas, atividades imobiliárias, serviços hospitalares, atividade rural e industrialização com materiais fornecidos pelo encomendante;
- 16% para transporte, exceto o de cargas, e serviços gerais com receita bruta anual de até R$ 120 mil, conforme as condições legais;
- 32% para serviços profissionais, intermediação de negócios, administração, locação ou cessão de bens e direitos e serviços em geral sem percentual específico.
Assim, uma empresa que vende mercadorias aplica 8% sobre o faturamento para chegar à base presumida do IRPJ. Sobre essa base incide a alíquota de 15%, resultando em 1,2% sobre a receita, sem considerar o eventual adicional.
- CSLL: a alíquota geral é de 9% e incide sobre uma base presumida. O percentual de presunção é de 12% para comércio, indústria, serviços hospitalares e serviços de transporte. Para serviços em geral, intermediação de negócios e administração, locação ou cessão de bens e direitos, aplica-se normalmente o percentual de 32%. No comércio, por exemplo, 12% × 9% resulta em 1,08% sobre o faturamento.
- PIS e Cofins: no regime cumulativo, aplicam-se, em regra, as alíquotas de 0,65% para o PIS e 3% para a Cofins sobre a receita, observadas as hipóteses legais específicas.
- ISS: é calculado sobre a prestação de serviços, conforme a alíquota e as regras do município competente.
- ICMS: incide sobre operações sujeitas ao imposto estadual, de acordo com a legislação do estado e as características da operação.
- Contribuição previdenciária sobre a folha: é apurada separadamente e pode representar um impacto relevante, especialmente em empresas com grande quantidade de empregados ou folha elevada.
Os percentuais e tratamentos apresentados devem ser conferidos conforme a atividade, a composição da receita, a legislação vigente e eventuais regimes específicos. Para empresas de maior porte, uma simulação tributária completa é necessária antes de decidir pela migração para o Lucro Presumido.
Planilha de Cálculo
Lucro Presumido
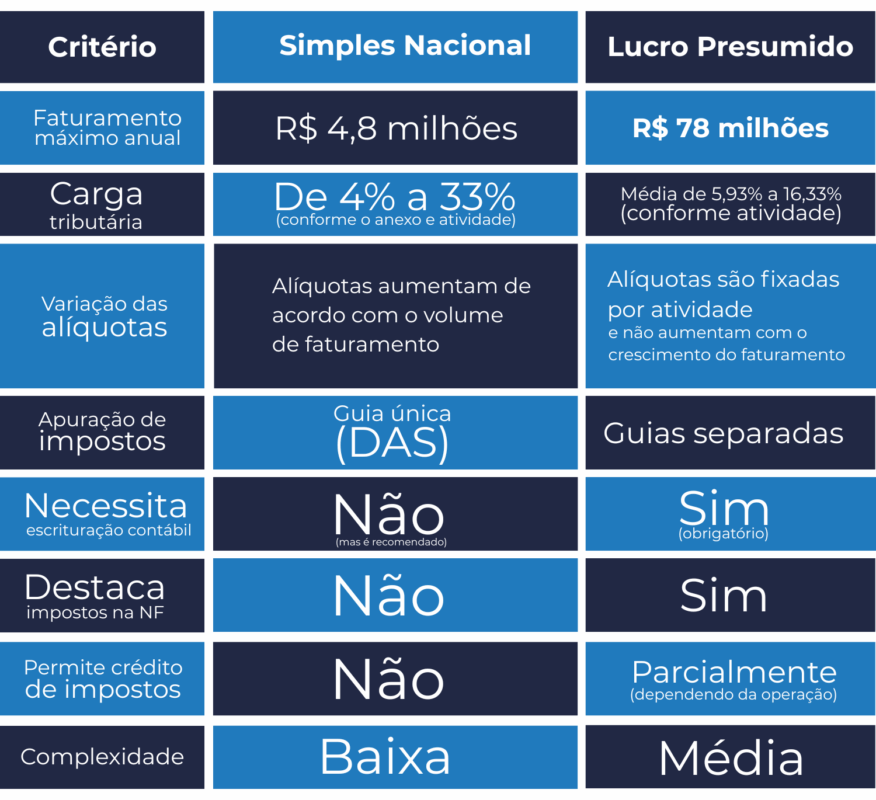
Comparativo: Simples Nacional x Lucro Presumido
No Simples Nacional, os tributos são reunidos no DAS, e a alíquota efetiva considera o faturamento acumulado dos últimos 12 meses, a atividade e o anexo aplicável.
No Lucro Presumido, cada tributo é apurado separadamente. O resultado depende da atividade econômica, da margem presumida, do município onde ocorre a prestação de serviços, da incidência de ICMS e da estrutura da folha de pagamento.
Comparação entre os regimes
| Aspecto | Simples Nacional | Lucro Presumido |
| Limite de faturamento | Até R$ 4,8 milhões por ano | Até R$ 78 milhões no ano-calendário anterior, conforme as condições legais |
| Forma de recolhimento | Guia única, o DAS | Tributos recolhidos separadamente |
| Alíquota inicial | A partir de 4% para o comércio, 4,5% para a indústria e 6% para serviços, conforme o anexo | Não há uma alíquota única. Cada tributo tem sua própria base e percentual |
| IRPJ | Incluído no DAS | Calculado sobre a margem presumida, geralmente de 8% para comércio e indústria e de 32% para a maioria dos serviços, com aplicação da alíquota de 15% e eventual adicional |
| CSLL | Incluída no DAS | Calculada, em regra, sobre uma base presumida de 12% para comércio e indústria e de 32% para a maioria dos serviços, com aplicação da alíquota de 9% |
| PIS e Cofins | Incluídos no DAS | No regime cumulativo, aplicam-se, em regra, 0,65% de PIS e 3% de Cofins sobre a receita, observadas as regras específicas |
| ISS e ICMS | Recolhidos no DAS quando incluídos no regime | Apurados separadamente, conforme a legislação municipal ou estadual |
| CPP | Incluída no DAS nos Anexos I, II, III e V; recolhida separadamente no Anexo IV | Recolhida separadamente sobre a folha de pagamento |
A tabela mostra por que a escolha não deve se basear apenas na quantidade de guias. O Simples Nacional reduz a complexidade operacional, mas pode deixar de ser vantajoso quando o faturamento aumenta, a empresa passa a atender grandes clientes ou sua estrutura de custos muda.
No Lucro Presumido, a empresa assume uma rotina fiscal mais detalhada, mas pode obter maior previsibilidade e aproveitar oportunidades que não estão disponíveis no Simples Nacional. A decisão exige uma simulação com dados reais da operação.
Simples Nacional ou Lucro Presumido: comparativo por tipo de empresa
Não existe um regime tributário melhor para todas as empresas. A escolha depende da atividade, da margem de lucro, do perfil dos clientes, da folha de pagamento, da possibilidade de aproveitar créditos e da estratégia de crescimento.
Para um CFO, a análise também deve considerar o impacto no orçamento, no preço dos contratos, no fluxo de caixa e na competitividade comercial. A migração pode ser necessária quando o regime atual deixa de acompanhar a evolução da empresa.
Empresas de tecnologia: o Simples Nacional continua sendo a melhor opção?
O Simples Nacional pode ser vantajoso no início da operação, mas deixa de ser automaticamente a melhor escolha quando a empresa de tecnologia cresce e passa a atender clientes corporativos.
Startups, software houses, empresas de desenvolvimento de sistemas, provedoras de soluções SaaS e companhias de cibersegurança costumam começar no Simples pela facilidade de recolhimento e, em determinadas situações, pela menor carga tributária inicial.
Considere o caso de uma software house que faturava R$ 800 mil por ano e, depois de conquistar novos contratos, passou a faturar R$ 4 milhões. O crescimento pode elevar a alíquota efetiva e alterar o impacto de outros fatores, como:
- aumento da folha de pagamento;
- composição da carteira de clientes;
- predominância de contratos com grandes empresas;
- necessidade de aproveitar créditos tributários;
- expansão para outros estados;
- reorganização societária;
- alteração da margem de lucro.
A escolha do regime também pode afetar o cliente corporativo. Empresas contratantes analisam o tratamento tributário da prestadora e o possível aproveitamento de créditos na operação. Com a implementação gradual da Reforma Tributária, essa preocupação tende a ganhar espaço nas negociações B2B.
O Lucro Presumido pode oferecer uma estrutura mais adequada em determinados contratos entre pessoas jurídicas, mas a migração só deve ocorrer depois de uma comparação entre carga tributária, créditos, custos administrativos e efeito no preço final.
Empresas de consultoria e serviços especializados
Para consultorias, escritórios de engenharia, empresas de projetos, agências de marketing e assessorias financeiras, o Simples Nacional pode funcionar bem enquanto o faturamento e a estrutura permanecem menores. O crescimento do negócio, porém, muda os critérios da decisão.
A revisão do regime se torna necessária quando a empresa apresenta:
- aumento acelerado do faturamento;
- elevação do ticket médio;
- predominância de clientes pessoas jurídicas;
- expansão para diferentes estados;
- crescimento da folha de pagamento;
- necessidade de controles financeiros e fiscais mais robustos;
- maior exigência de governança por parte dos clientes e investidores.
No Lucro Presumido, a separação dos tributos permite projetar a carga com mais clareza e incluir esse impacto no orçamento anual. Essa previsibilidade ajuda o CFO a definir preços, avaliar contratos e planejar investimentos.
A migração, entretanto, não deve ser baseada apenas no faturamento. É necessário comparar a margem efetiva da empresa com a margem presumida pela legislação. Quando o lucro real da operação é inferior à margem presumida, o regime pode resultar em uma carga maior.
Comércio e indústria
O Simples Nacional pode continuar competitivo para empresas comerciais, mas a decisão depende da margem bruta, da substituição tributária, dos benefícios fiscais estaduais, do volume de compras e da estrutura da cadeia de fornecedores.
Uma empresa que comercializa produtos com margens reduzidas, por exemplo, pode enfrentar uma carga proporcionalmente elevada no Simples, mesmo com uma alíquota aparentemente menor. A análise precisa considerar a composição das mercadorias, a origem dos produtos e o tratamento do ICMS.
Na indústria, a avaliação costuma ser mais complexa. A empresa precisa considerar:
- créditos de ICMS, IPI, PIS e Cofins, quando aplicáveis;
- incentivos fiscais estaduais;
- custo e movimentação de estoque;
- industrialização por encomenda;
- origem dos insumos;
- distribuição da produção entre diferentes estados;
- regime tributário dos fornecedores e clientes.
Permanecer no Simples Nacional pode limitar o aproveitamento de determinados créditos e afetar a competitividade da indústria na cadeia B2B. Por outro lado, a mudança para o Lucro Presumido também pode elevar obrigações, custos de conformidade e tributos em algumas operações.
A escolha exige uma análise tributária e financeira integrada. Mais do que comparar alíquotas, é preciso medir o efeito do regime sobre toda a operação.
Quando vale a pena migrar do Simples Nacional para o Lucro Presumido?
A migração deve ser considerada antes de a empresa atingir o limite do Simples Nacional e sempre que uma simulação indicar que o Lucro Presumido oferece melhor resultado tributário, financeiro ou comercial. O crescimento do faturamento, o perfil dos clientes e os planos de expansão são sinais de que o regime precisa ser reavaliado.
Na análise realizada pela CLM Controller, os principais pontos de atenção são:
- Faturamento próximo do limite: empresas que se aproximam do teto anual de R$ 4,8 milhões devem comparar os regimes antes de um eventual desenquadramento obrigatório. A antecipação permite organizar a transição, revisar processos e evitar uma mudança feita às pressas.
- Carteira formada principalmente por empresas: quando a maior parte dos clientes é B2B, o regime tributário pode influenciar a formação de preços, a negociação de contratos e o tratamento dos créditos tributários na cadeia. Esse fator ganhou relevância com a implementação gradual da Reforma Tributária.
- Busca por maior previsibilidade: no Lucro Presumido, os tributos são apurados separadamente, o que permite projetar com mais clareza o impacto fiscal sobre a receita, a folha e as operações da empresa.
- Planos de captação ou expansão: startups e scale-ups que pretendem receber investimentos precisam fortalecer seus controles contábeis, financeiros e societários. O regime tributário não determina sozinho o sucesso de uma rodada, mas uma estrutura organizada facilita a análise por investidores e instituições financeiras.
A decisão deve partir de uma comparação entre os dois regimes, considerando a atividade, a margem de lucro, a folha de pagamento, os clientes e os efeitos da migração na operação.
Outsourcing tributário
A solução estratégica para empresas
Como migrar do Simples Nacional para o Lucro Presumido?
Saber quando migrar do Simples Nacional para o Lucro Presumido é apenas a primeira etapa. Depois de confirmar que a mudança faz sentido para a empresa, é necessário planejar a transição, revisar os processos internos e cumprir os prazos fiscais e cadastrais.
1. Faça uma análise tributária detalhada
O primeiro passo é verificar se o Lucro Presumido realmente oferece um resultado melhor. A comparação deve considerar:
- faturamento mensal e anual;
- margem de lucro efetiva;
- atividade exercida;
- folha de pagamento;
- incidência de ICMS, ISS e outros tributos;
- composição dos clientes;
- possibilidade de aproveitamento de créditos;
- custos adicionais de conformidade;
- impacto da Reforma Tributária na operação.
A simulação precisa usar dados reais da empresa. Comparar apenas as alíquotas iniciais de cada regime pode levar a uma conclusão equivocada. Em uma empresa com margem de lucro inferior à margem presumida, por exemplo, o Lucro Presumido pode resultar em uma carga maior.
2. Comunique a exclusão do Simples Nacional
Depois de confirmar a migração, a empresa deve formalizar sua saída do Simples Nacional pelo Portal do Simples Nacional, utilizando o certificado digital ou outro meio de acesso autorizado.
A comunicação deve respeitar o prazo previsto para que a exclusão produza efeitos no ano-calendário desejado. A empresa também precisa verificar se a exclusão ocorre por opção própria ou por alguma situação de impedimento, pois os efeitos e os prazos podem ser diferentes.
Após a mudança, é necessário confirmar o tratamento cadastral perante:
- Secretaria da Fazenda estadual;
- Prefeitura;
- órgãos responsáveis pelas inscrições fiscais;
- sistemas de emissão de documentos fiscais.
3. Adapte a contabilidade
O Lucro Presumido exige controles contábeis e fiscais mais detalhados do que aqueles normalmente utilizados no Simples Nacional. A empresa deve preparar:
- plano de contas adequado à operação;
- escrituração contábil regular;
- Livro Diário e Livro Razão, quando exigidos;
- organização de documentos fiscais, financeiros e bancários;
- apuração do IRPJ e da CSLL sobre as margens de presunção;
- controle das receitas por atividade e natureza;
- balanços e demonstrações contábeis periódicas;
- Demonstração do Resultado do Exercício (DRE).
Também é necessário integrar as informações de vendas, compras, estoque, financeiro, folha e contabilidade. Sem essa integração, aumentam as chances de divergências entre os documentos fiscais, a escrituração e as declarações entregues ao Fisco.
4. Atualize os sistemas e emissores de notas fiscais
No Lucro Presumido, os tributos deixam de ser reunidos no DAS. Os sistemas precisam ser configurados para tratar corretamente PIS, Cofins, ISS, ICMS e demais tributos incidentes sobre cada operação.
A adaptação pode envolver:
- destaque de tributos conforme a natureza da operação;
- configuração de CFOPs;
- revisão de CSTs e códigos fiscais;
- aplicação das regras de ISS do município competente;
- tratamento de operações interestaduais;
- integração com a escrituração fiscal;
- geração de arquivos como EFD-Contribuições e, quando aplicável, EFD ICMS/IPI.
5. Estruture uma rotina de acompanhamento contínuo
A mudança de regime não termina com a exclusão do Simples. A empresa precisa acompanhar de forma permanente as obrigações principais e acessórias, como:
- apuração e recolhimento de IRPJ e CSLL;
- PIS e Cofins;
- ISS;
- ICMS, quando aplicável;
- EFD-Contribuições;
- EFD ICMS/IPI, quando exigida;
- ECD e ECF;
- EFD-Reinf e demais obrigações relacionadas à operação;
- emissão correta e tempestiva das guias.
O acompanhamento também deve incluir a revisão de créditos, retenções, benefícios fiscais e alterações na legislação.
Riscos de uma migração mal planejada
A mudança para o Lucro Presumido sem um planejamento adequado pode gerar impactos financeiros e fiscais relevantes. Erros no prazo ou na formalização da exclusão podem fazer com que a empresa permaneça em um regime diferente do planejado.
Também podem ocorrer recolhimentos incorretos, perda ou aplicação indevida de benefícios fiscais, falhas na configuração dos sistemas e divergências entre notas fiscais, contabilidade e declarações.
A falta de preparação ainda pode dificultar o cumprimento das obrigações acessórias, provocar multas e aumentar inesperadamente a carga tributária.
Antes de definir quando migrar do Simples Nacional para o Lucro Presumido, a empresa deve realizar simulações, revisar seus processos e estabelecer um cronograma de transição com apoio contábil e tributário especializado.
Vantagens e desvantagens de migrar para o Lucro Presumido
A migração pode trazer ganhos tributários e operacionais, mas também aumenta as responsabilidades da empresa. O resultado depende da atividade, da margem de lucro, da estrutura de custos e do perfil dos clientes.
Quais são as vantagens da migração?
- carga tributária projetada é menor;
- a empresa possui margem de lucro superior à margem presumida;
- os clientes B2B valorizam documentos fiscais com destaque de tributos;
- a estrutura tributária melhora a formação de preços e a negociação de contratos;
- a empresa precisa de maior previsibilidade para elaborar o orçamento;
- a separação dos tributos facilita o controle financeiro e fiscal;
- a estrutura contábil mais completa apoia processos de expansão, auditoria ou captação de investimentos;
- a empresa pode aproveitar créditos permitidos pela legislação, especialmente em operações sujeitas ao ICMS;
- a mudança prepara a organização para novas exigências fiscais e para a transição da Reforma Tributária.
Quais são as desvantagens da migração?
- mais obrigações acessórias;
- necessidade de escrituração contábil e fiscal consistente;
- recolhimento separado dos tributos;
- maior dependência de controles sobre notas, contratos, folha e movimentações financeiras;
- custos com sistemas, equipe e suporte especializado;
- possibilidade de aumento da carga tributária quando a margem efetiva é baixa;
- menor simplicidade na apuração e no acompanhamento dos impostos;
- risco de perda de benefícios existentes no Simples ou em legislações específicas;
- necessidade de revisar preços e contratos para absorver o novo tratamento tributário.
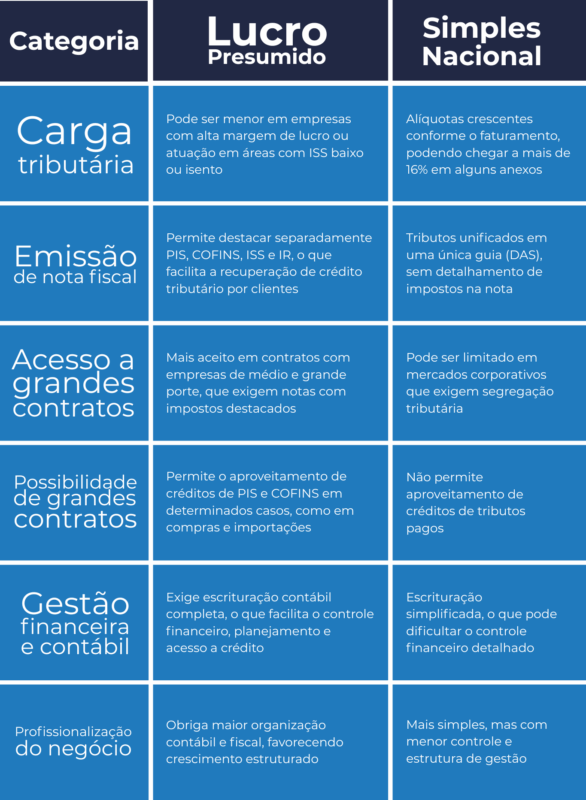
Quadro Comparativo: Simples Nacional x Lucro Presumido
O papel da contabilidade consultiva na decisão
Definir quando migrar do Simples Nacional para o Lucro Presumido exige mais do que comparar alíquotas. A empresa precisa entender como a mudança afetará o caixa, os contratos B2B, os créditos tributários, a folha, os sistemas e as obrigações fiscais.
Na CLM Controller, essa análise é conduzida por equipes contábil, tributária, financeira e societária, com o acompanhamento de um gestor de contas dedicado.
A avaliação considera os dados reais da operação e pode identificar pagamentos indevidos, falhas fiscais, créditos não aproveitados e inconsistências entre documentos, sistemas e declarações.
A análise do regime tributário também deve considerar a forma de remuneração dos sócios e acionistas. Em empresas que avaliam o Lucro Presumido ou outros regimes, pode ser necessário estudar alternativas como a distribuição de lucros e os Juros sobre o Capital Próprio (JCP).
Cada opção possui requisitos contábeis, tributários e societários específicos e deve ser avaliada de acordo com a estrutura e os resultados da empresa.
As ferramentas próprias da CLM também apoiam esse trabalho. O CLM Quality auxilia na análise de lançamentos e na geração de relatórios contábeis e o Power BI organiza indicadores para que a diretoria acompanhe os efeitos da decisão com mais clareza.
Com mais de 45 anos de experiência, mais de 150 especialistas e mais de 250 clientes do Lucro Real, a CLM apoia empresas em mudanças tributárias que envolvem crescimento, expansão, reorganização e maior exigência de governança.
Faça um Upgrade Financeiro:
Fale com a gente!
Simples Nacional ou Lucro Presumido? Conte com a CLM Controller para decidir com segurança
A decisão de mudar de regime tributário pode fazer diferença no caixa, na margem de lucro e na capacidade de crescimento da empresa. Por isso, não deve ser tomada apenas porque o faturamento aumentou ou porque o Simples Nacional ficou mais caro.
Antes de decidir, é importante comparar os dois regimes com base no faturamento, na margem de lucro, na folha, na atividade e no perfil dos clientes. A CLM Controller realiza simulações personalizadas e avalia os impactos contábeis, fiscais e financeiros da migração.
Fale com um especialista da CLM Controller e solicite um diagnóstico tributário para identificar o regime mais adequado à realidade da sua empresa, com segurança e previsibilidade.
FAQ: quando migrar do simples nacional para o lucro presumido
O Simples Nacional unifica tributos em uma única guia (DAS), com alíquotas variáveis conforme o faturamento e atividade. O Lucro Presumido calcula os tributos separadamente com base em presunções fixas sobre o faturamento.
Até R$ 4,8 milhões por ano, mas se ultrapassar R$ 3,6 milhões, a empresa perde o benefício de recolher ICMS e ISS no DAS, o que aumenta a complexidade e pode impactar o valor final dos tributos.
Depende da folha de pagamento e do Fator R. Se a folha for pequena, a empresa pode cair no Anexo V e pagar até 19,5%. Nesses casos, o Lucro Presumido costuma ser mais vantajoso.
Não. A migração entre regimes tributários geralmente deve ser feita no início do ano-calendário (até janeiro), salvo exceções (como desenquadramento forçado). Por isso, o planejamento precisa ser feito com antecedência.
Sim! Apesar de não ser obrigatória, a contabilidade completa permite simular cenários, entender a real lucratividade e se preparar para uma eventual migração para o Presumido ou até o Lucro Real.
Se sua empresa está crescendo, tem boa margem de lucro e está sentindo o peso dos tributos no Simples Nacional, vale muito a pena avaliar. Não existe resposta padrão, é necessário simular os dois cenários com dados reais.
Sim, desde que a empresa atenda aos requisitos novamente (faturamento, tipo societário, atividades permitidas, etc.). No entanto, o ideal é planejar a migração com visão de médio e longo prazo.
