Português/BR
 English
 Español
 中文
Simulador de custo de importação por regime tributário
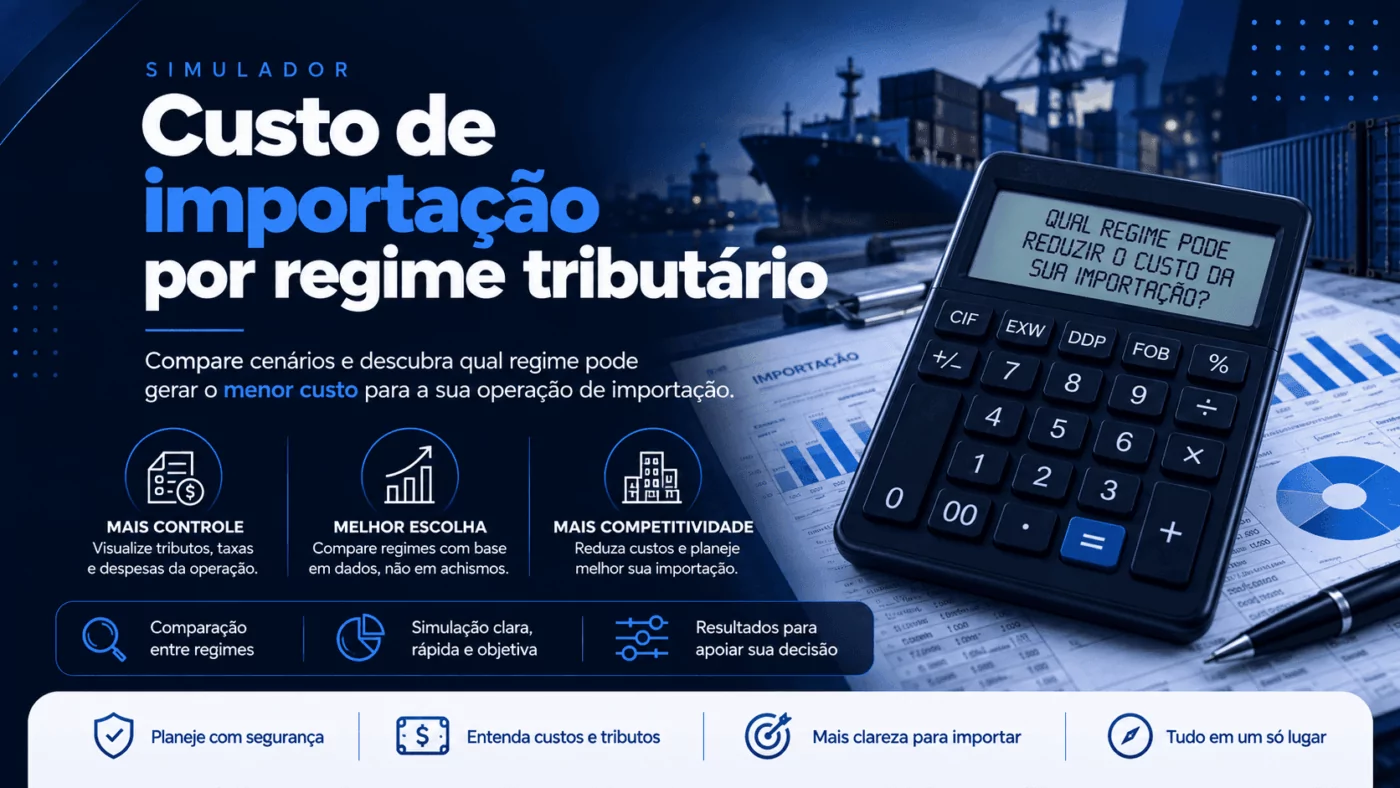
O simulador mostra quanto a sua empresa paga de tributos para nacionalizar uma mercadoria, quanto desse valor volta como crédito e qual custo fica no estoque. O cálculo sai no Lucro Real e no Lucro Presumido, lado a lado, e também no Simples Nacional quando esse é o regime da empresa.
Ele responde a uma pergunta que a cotação do fornecedor não responde: quanto essa mercadoria custa de verdade depois que chega ao Brasil?
Para que serve o simulador
No desembaraço, a empresa paga Imposto de Importação, IPI, PIS/COFINS-Importação e ICMS. O valor é praticamente o mesmo em qualquer regime. A diferença aparece depois, quando parte desses tributos volta como crédito. Quanto volta depende do regime tributário e do destino da mercadoria.
Use o simulador para:
- saber o custo por unidade antes de fechar o pedido com o fornecedor;
- comparar o custo da mesma importação no Lucro Real e no Presumido;
- planejar o caixa, já que o imposto é pago no registro da Duimp e o crédito só volta nas apurações seguintes;
- estimar o custo de entrada de uma empresa estrangeira que vai importar pela filial brasileira.
O que o simulador calcula
- Valor aduaneiro: mercadoria, frete e seguro, convertidos pelo câmbio.
- Imposto de Importação, IPI, PIS-Importação e COFINS-Importação.
- AFRMM no transporte marítimo e taxa Siscomex pelo número de adições.
- ICMS da importação, calculado por dentro com a alíquota do estado.
- Créditos de ICMS, IPI e PIS/COFINS em cada regime.
- Custo líquido total, custo por unidade e quanto o custo representa sobre o valor da mercadoria.
Como usar o simulador, passo a passo
O formulário tem quatro blocos. Alguns campos já vêm com valores de referência, e todos podem ser ajustados.
1. Operação
- Regras de cálculo: 2026 aplica as regras em vigor. 2027 é uma prévia com CBS e IBS no lugar do PIS/COFINS, com a CBS ainda estimada.
- Destino da mercadoria: revenda, insumo para industrialização, insumo para prestação de serviços, ativo imobilizado ou uso e consumo. É esse campo que define quais tributos viram crédito.
- Regime tributário atual e estado de destino: ao escolher o estado, a alíquota geral de ICMS é preenchida automaticamente.
- Contribuinte do ICMS: marque “Não” se a empresa só presta serviços.
2. Mercadoria
- Moeda e taxa de câmbio: o botão “Usar PTAX” traz a cotação de fechamento do Banco Central. Para o yuan, digite a taxa manualmente. A taxa usada na Duimp pode ser diferente, então trate a PTAX como aproximação.
- Valor da mercadoria (FOB ou FCA) e quantidade: a quantidade serve para calcular o custo por unidade.
- NCM: é opcional e aparece no relatório. As alíquotas do seu NCM podem ser consultadas no simulador oficial da Receita Federal, pelo link abaixo do campo.
3. Frete e seguro
- Modal de transporte: o AFRMM só é cobrado no marítimo.
- Frete internacional: informe na moeda da fatura.
- Seguro: em percentual sobre mercadoria e frete, ou em valor. Sem apólice, uma estimativa de 0,30% já ajuda.
4. Alíquotas e despesas
- Imposto de Importação e IPI: use as alíquotas do NCM.
- ICMS: vem preenchido pelo estado. Ajuste se o produto tiver outra alíquota, redução ou benefício.
- Número de adições na Duimp: define a taxa Siscomex.
- Outras despesas de nacionalização: despachante, armazenagem, capatazia e frete até a empresa. Entram no custo, mas não na base do ICMS.
Ajustes avançados
Abra esta área quando o produto tiver regra própria:
- PIS e COFINS-Importação diferentes de 2,10% e 9,65%. Desde abril de 2026, vários produtos que tinham alíquota zero pagam 0,21% e 0,965%, pela Lei Complementar 224/2025.
- Adicional de COFINS-Importação, para os NCMs da lista legal.
- AFRMM, taxa Siscomex informada manualmente e as despesas aduaneiras que o seu estado inclui na base do ICMS.
- CBS e IBS, na prévia de 2027.
Resultado e relatório em PDF
Clique em “Calcular”. Depois do primeiro cálculo, o resultado se atualiza sozinho a cada campo alterado. A tela mostra:
- os indicadores principais;
- o comparativo por regime;
- a composição do desembolso, com a base de cada tributo.
Para guardar ou enviar a simulação, clique em “Baixar relatório em PDF” e preencha o formulário. Para conhecer a ferramenta antes de usar seus dados, o botão “Preencher com um exemplo” carrega uma simulação pronta.
Exemplo: a mesma importação em três regimes
Premissas:
- mercadoria de R$ 100 mil, frete de R$ 10 mil e seguro de R$ 1 mil;
- II de 14%, IPI de 6,5% e ICMS de 18% em São Paulo;
- R$ 1.500 de despesas aduaneiras;
- mercadoria destinada à revenda.
| Lucro Real | Lucro Presumido | Simples Nacional | |
|---|---|---|---|
| Tributos pagos no desembaraço | R$ 69.582,44 | R$ 69.582,44 | R$ 69.582,44 |
| Créditos recuperáveis | R$ 54.042,44 | R$ 40.999,94 | R$ 0,00 |
| Custo líquido da importação | R$ 128.040,00 | R$ 141.082,50 | R$ 182.082,44 |
O que volta como crédito em cada regime:
- Lucro Real: ICMS, IPI e PIS/COFINS.
- Lucro Presumido: ICMS e IPI. Os R$ 13.042,50 de PIS/COFINS-Importação viram custo.
- Simples Nacional: nenhum dos tributos da importação.
Isso não quer dizer que o Lucro Real seja sempre o melhor. Na revenda, cada regime tributa de um jeito, e uma operação com margem alta pode render mais no Presumido. Em um estudo da CLM com essa mesma importação revendida por R$ 220 mil, o Presumido terminou com lucro maior, mesmo recuperando menos na entrada. A escolha do regime depende do faturamento, da margem e dos custos da empresa inteira.
Por que o regime tributário muda o custo da importação
- Lucro Real: as empresas estão no regime não cumulativo de PIS/COFINS e podem descontar crédito do PIS/COFINS-Importação na revenda, no insumo e no ativo usado na atividade (Lei 10.865/2004).
- Lucro Presumido: a empresa fica no regime cumulativo e não tem esse crédito. ICMS e IPI podem gerar crédito, porque não dependem do regime do Imposto de Renda.
- Simples Nacional: os tributos da importação são pagos fora do DAS e não geram crédito (Lei Complementar 123/2006).
- Destino da mercadoria: o destino também pesa. Uso e consumo não gera crédito. Ativo imobilizado recupera o ICMS em 48 parcelas mensais.
Cuidados antes de fechar a operação
- A alíquota certa depende do NCM correto. Um erro de classificação muda o resultado inteiro.
- Benefícios estaduais, ex-tarifário e regimes especiais não entram automaticamente. Ajuste as alíquotas quando se aplicarem.
- Na revenda para outro estado, o produto importado costuma sair com ICMS de 4%. Nesse caso, parte do crédito da importação pode ficar acumulada.
- A prévia de 2027 usa uma CBS estimada, até o Senado fixar a alíquota de referência.
- O resultado é uma estimativa e não substitui a análise da operação.
Conte com a CLM Controller
Vale olhar os números com mais cuidado quando a simulação mostrar diferença grande entre os regimes, ou quando a operação envolver benefício fiscal, ativo imobilizado ou venda para outros estados. Fale com os especialistas da CLM Controller para avaliar a importação com os dados reais da sua empresa.
Perguntas frequentes
O simulador serve para compras por courier ou de pessoa física?
Não. Ele foi feito para a importação formal de empresas, registrada na Duimp. Remessas expressas e compras de pessoa física seguem regras próprias.
Preciso saber o NCM para usar?
Não é obrigatório, mas as alíquotas de II e IPI dependem dele. Sem o NCM, use alíquotas de referência e trate o resultado como aproximação.
Se o imposto pago é o mesmo, por que o custo muda?
Porque parte do imposto volta como crédito. O desembolso no desembaraço é igual nos três regimes. O custo que fica no estoque, não.
Por que o Lucro Presumido não recupera o PIS/COFINS da importação?
A lei só prevê esse crédito para empresas no regime não cumulativo, que é o do Lucro Real (Lei 10.865/2004, arts. 15 e 16).
A PTAX é a mesma taxa usada na Duimp?
Não necessariamente. A taxa da Duimp é definida para a data do registro e pode ser diferente da PTAX do dia. Para simular, a PTAX é uma boa aproximação.
O que muda em 2027?
PIS e COFINS-Importação deixam de existir, o IPI é zerado para a maior parte dos produtos e entram a CBS e o IBS. Com a CBS, Lucro Real e Presumido passam a se creditar da mesma forma na importação. A prévia do simulador já mostra esse cenário.
O relatório em PDF é gratuito?
Sim. Basta preencher o formulário ao clicar em “Baixar relatório em PDF”.
Aluguel consignado: o que muda para empresas
Neste artigo, a CLM Controller explica como funciona a proposta de aluguel consignado, quais mudanças [...]
Leia Agoraout
Alíquota do Simples Nacional 2026: Tabela, Anexos e Como Calcular
Neste conteúdo, a CLM Controller explica como funciona a tabela do Simples Nacional 2026, quais [...]
Leia Agoraout