Português/BR
 English
 Español
 中文
O Simples Nacional está passando por mudanças importantes com a implementação da Reforma Tributária do Consumo. Para microempresas e empresas de pequeno porte, as principais novidades envolvem os prazos de opção para 2027, a possibilidade de recolher IBS e CBS fora do DAS e a obrigatoriedade da NFS-e de padrão nacional.
E atenção: os prazos foram novamente alterados pela Resolução CGSN nº 194/2026, publicada em 28 de setembro de 2026.
Agora, empresas que desejam ingressar ou retornar ao Simples Nacional em 2027 têm até 15 de outubro de 2026 para fazer a solicitação. Já as empresas optantes que quiserem recolher IBS e CBS pelo regime regular terão até 30 de outubro de 2026 para fazer essa escolha.
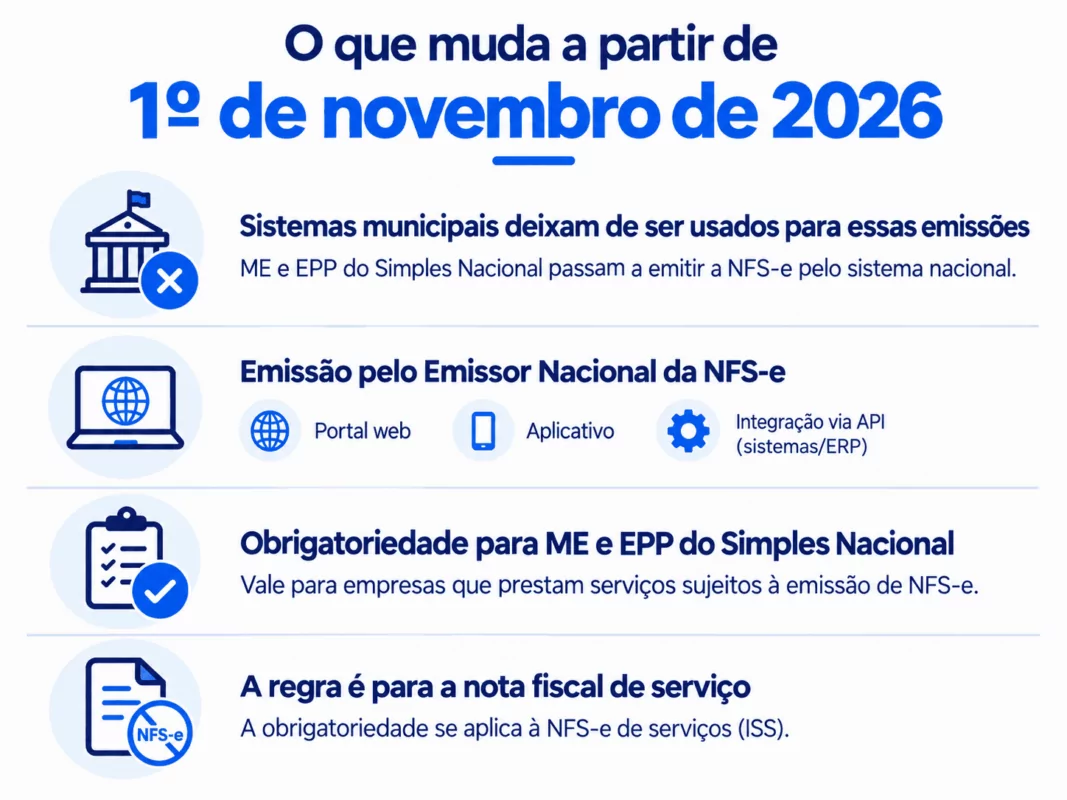
Além disso, a partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à NFS-e deverão utilizar o Emissor Nacional da Nota Fiscal de Serviço eletrônica.
Neste artigo, você vai entender o que realmente muda, quem precisa tomar uma decisão, quais são os novos prazos e como preparar sua empresa para 2027.
O que muda no Simples Nacional em 2027?
A Reforma Tributária criou dois novos tributos sobre o consumo: a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS).
Esses tributos também passam a fazer parte das regras do Simples Nacional a partir de 2027. Com isso, empresas optantes terão duas possibilidades de recolhimento.
A primeira é permanecer no chamado Simples Nacional puro, mantendo IBS e CBS dentro do recolhimento unificado do regime.
A segunda possibilidade é o modelo conhecido como Simples Nacional híbrido, no qual a empresa continua no Simples para os demais tributos, mas passa a apurar e recolher IBS e CBS pelas regras do regime regular.
Essa escolha pode afetar fluxo de caixa, formação de preços e aproveitamento de créditos tributários na cadeia de fornecedores e clientes. Por isso, principalmente em operações B2B, a decisão deve ser tomada depois de uma simulação tributária.
Planilha de Cálculo
Tributos do Simples
Quem precisa fazer a opção pelo Simples Nacional para 2027?
Nem toda empresa que já está no Simples Nacional precisa fazer uma nova solicitação.
As empresas que já são optantes pelo Simples Nacional e permanecem regulares continuam no regime automaticamente, salvo quando houver registro de exclusão futura.
A opção para 2027 é necessária principalmente para empresas que atualmente não estão no Simples Nacional e desejam ingressar ou retornar ao regime.
Com a Resolução CGSN nº 194/2026, o período para essa solicitação passou a ser de:
1º de setembro a 15 de outubro de 2026.
Se a solicitação for aceita, a opção produzirá efeitos a partir de 1º de janeiro de 2027.
Essa mudança é importante porque, historicamente, a solicitação para ingresso no Simples Nacional era realizada em janeiro. Para o ano-calendário de 2027, o procedimento foi antecipado em razão das adaptações necessárias à Reforma Tributária.
E se a empresa tiver débitos ou outras pendências?
Débitos tributários e outras irregularidades podem impedir o ingresso no Simples Nacional.
Com a nova regulamentação, caso a solicitação para 2027 seja inicialmente indeferida por uma pendência impeditiva, a empresa poderá regularizar sua situação até 30 de outubro de 2026.
Esse prazo é fixo. Portanto, quanto mais perto do fim do período a empresa solicitar a opção, menos tempo poderá ter para solucionar eventuais problemas.
Por isso, é recomendável verificar antecipadamente a situação fiscal da empresa perante Receita Federal, estados e municípios.
Também é importante diferenciar uma pendência durante o processo de opção de uma exclusão de ofício. A exclusão do Simples não ocorre simplesmente “sem aviso”: existem procedimentos de comunicação ao contribuinte e possibilidades de regularização ou contestação conforme a situação.
O que é o Simples Nacional híbrido?
A partir de 2027, uma empresa poderá continuar enquadrada no Simples Nacional e, ao mesmo tempo, optar pelo recolhimento de IBS e CBS pelo regime regular.
Esse modelo ficou conhecido como Simples Nacional híbrido.
Nesse cenário, IBS e CBS deixam de integrar o recolhimento unificado referente a essas parcelas e passam a seguir as regras próprias do regime regular.
A alternativa pode ganhar relevância principalmente para empresas que vendem produtos ou serviços para outras pessoas jurídicas, já que o tratamento dos créditos tributários é um dos fatores que podem afetar a relação comercial.
Isso não significa, porém, que o Simples híbrido será automaticamente melhor para todas as empresas.
Uma empresa que vende principalmente para consumidores finais pode chegar a uma conclusão diferente de uma empresa cuja carteira seja formada majoritariamente por clientes corporativos.
Margem, cadeia de fornecedores, créditos disponíveis, preços, setor de atuação e perfil dos clientes precisam ser avaliados antes da escolha.
Qual é o prazo para escolher o Simples híbrido?
Para o primeiro semestre de 2027, a empresa optante pelo Simples Nacional poderá escolher o regime regular de IBS e CBS entre:
1º de setembro e 30 de outubro de 2026.
Essa escolha produzirá efeitos de 1º de janeiro a 30 de junho de 2027.
Se a empresa não fizer essa opção, IBS e CBS permanecerão dentro da sistemática do Simples Nacional no primeiro semestre de 2027.
Portanto, não é necessário acessar o sistema apenas para dizer que deseja permanecer no modelo tradicional. A opção específica deve ser realizada por quem pretende recolher IBS e CBS pelo regime regular.
CONHEÇA NOSSO SIMULADOR
Simples Nacional Híbrido vs Puro
Posso cancelar a opção?
Sim.
A Resolução CGSN nº 194/2026 também alterou o período de cancelamento.
Tanto a solicitação para ingresso no Simples Nacional quanto a escolha pelo regime regular de IBS e CBS poderão ser canceladas pelo contribuinte entre:
3 de novembro e 20 de dezembro de 2026.
Essa janela permite revisar projeções e simulações antes do início de 2027.
Haverá outra oportunidade para escolher o regime de IBS e CBS?
Sim.
Quem permanecer com IBS e CBS dentro do Simples no primeiro semestre poderá fazer uma nova opção pelo regime regular em março de 2027, com efeitos no segundo semestre.
Pelas regras atualmente estabelecidas, a opção para o período de julho a dezembro de 2027 deverá ser realizada entre 1º e 31 de março de 2027.
Isso significa que a escolha sobre IBS e CBS passa a exigir acompanhamento mais frequente do planejamento tributário.
O modelo escolhido para o início do ano não deve ser tratado como uma decisão puramente burocrática. Resultados reais do primeiro semestre podem ajudar a empresa a avaliar se vale a pena manter ou alterar sua estratégia.
NFS-e Nacional será obrigatória em novembro de 2026
Outra mudança importante para empresas do Simples Nacional envolve a Nota Fiscal de Serviço eletrônica.
A obrigatoriedade estava inicialmente prevista para setembro, mas a Resolução CGSN nº 191/2026 prorrogou a data.
A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de NFS-e deverão utilizar o Emissor Nacional da NFS-e.
A emissão poderá ocorrer pela aplicação nacional ou por integração dos sistemas empresariais via API.
Até 31 de dezembro de 2026, essas empresas continuam seguindo as regras tributárias atualmente aplicáveis ao Simples Nacional.
As regras relacionadas ao IBS e à CBS dentro do Simples começam a produzir efeitos a partir de 1º de janeiro de 2027.
A NFS-e Nacional calcula todos os impostos da empresa?
Não.
É importante não confundir emissão de documento fiscal com apuração dos tributos.
A NFS-e registra as informações relacionadas à prestação do serviço e alimenta os sistemas fiscais, mas isso não significa que IRPJ, CSLL ou outros tributos da empresa passem simplesmente a ser “calculados dentro da nota fiscal”.
Com a Reforma Tributária, os documentos fiscais terão um papel cada vez mais importante na apuração e no cruzamento de informações, especialmente em relação à CBS e ao IBS.
A partir de 2027, quando aplicável, empresas do Simples também deverão observar as regras relacionadas às informações e destaques de IBS e CBS nos documentos fiscais.
Fator R continua sendo de 28%
Outro ponto que costuma gerar dúvidas entre prestadores de serviços é o chamado Fator R.
O percentual de referência continua sendo 28%.
Para determinadas atividades sujeitas ao Fator R, quando a relação entre folha de pagamento e receita bruta dos últimos 12 meses for igual ou superior a 28%, a tributação poderá ocorrer pelo Anexo III.
Quando o resultado for inferior a 28%, essas atividades são tributadas pelo Anexo V.
Esse cálculo pode produzir diferenças significativas na carga tributária de clínicas, empresas de tecnologia, agências, consultorias e outros prestadores de serviços.
A empresa deve acompanhar mensalmente a relação entre folha e faturamento, evitando decisões baseadas apenas na alíquota nominal de cada anexo.
Você também pode utilizar a ferramenta da CLM para fazer uma estimativa:
Calculadora do Simples Nacional da CLM Controller
DEFIS deixa de existir como declaração separada
Outra mudança prevista para 2027 envolve a Declaração de Informações Socioeconômicas e Fiscais (DEFIS).
As informações socioeconômicas e fiscais passarão a ser prestadas dentro do próprio PGDAS-D, uma vez por ano, entre janeiro e março.
Com isso, a DEFIS deixa de existir como obrigação separada.
A medida faz parte da reorganização das obrigações acessórias do Simples Nacional e busca concentrar mais informações em um único ambiente.
Documento fiscal ganha ainda mais importância na apuração
A regulamentação também reforça a relação entre faturamento e emissão do documento fiscal.
A partir das novas regras, a emissão do documento que formaliza a operação ou prestação de serviço passa a ter papel ainda mais relevante para a apuração da receita no Simples Nacional.
As regras também alcançam situações como operações para entrega futura e documentos fiscais complementares ou que alterem valores registrados anteriormente.
Na prática, erros de emissão, cancelamento ou classificação fiscal podem produzir impactos cada vez mais diretos na apuração tributária.
Quais são as multas e consequências de perder os prazos?
Não existe uma única “multa do Simples Nacional” aplicável a todas essas situações.
Se uma empresa que precisa solicitar ingresso no Simples perder o prazo de opção, a principal consequência é tributária: ela poderá ficar fora do regime em 2027 e precisar adotar outro regime de tributação.
No caso da NFS-e, as penalidades por falta de emissão, emissão incorreta ou descumprimento de obrigações fiscais dependem da natureza da infração e da legislação aplicável. Portanto, não é correto utilizar uma faixa genérica de multa para todas as empresas ou municípios.
Já para tributos pagos em atraso, existem acréscimos legais. A Receita Federal estabelece, como regra geral de mora para tributos sob sua administração, multa de 0,33% por dia de atraso, limitada a 20%, além dos juros aplicáveis.
Por isso, a empresa deve analisar cada obrigação individualmente antes de estimar qualquer penalidade.
Calendário do Simples Nacional: principais datas
| Data | O que acontece |
|---|---|
| 1º de setembro a 15 de outubro de 2026 | Prazo para solicitar ingresso ou retorno ao Simples Nacional em 2027 |
| Até 30 de outubro de 2026 | Prazo para regularizar pendências que tenham impedido a opção |
| 1º de setembro a 30 de outubro de 2026 | Opção pelo regime regular de IBS e CBS para janeiro a junho de 2027 |
| 1º de novembro de 2026 | NFS-e Nacional obrigatória para ME e EPP do Simples abrangidas pela regra |
| 3 de novembro a 20 de dezembro de 2026 | Período para cancelamento das opções realizadas |
| 1º de janeiro de 2027 | CBS e IBS passam a produzir efeitos no Simples Nacional |
| 1º a 31 de março de 2027 | Nova oportunidade para optar pelo regime regular de IBS e CBS para o segundo semestre |
| 1º de julho de 2027 | Início dos efeitos da opção realizada em março para o segundo semestre |
Os novos prazos de outubro e dezembro foram estabelecidos pela Resolução CGSN nº 194/2026.
Passo a passo para preparar sua empresa
Consulte a situação fiscal da empresa. Verifique débitos, pendências cadastrais e possíveis registros de exclusão do Simples Nacional.
Confirme se será necessário solicitar ingresso no Simples para 2027. Empresas já optantes e regulares não precisam refazer a opção apenas para permanecer no regime.
Analise o perfil dos clientes. Identifique quanto do faturamento vem de consumidores finais e quanto vem de outras empresas.
Compare Simples puro e Simples híbrido. Simule carga tributária, créditos, fluxo de caixa e efeitos comerciais antes de decidir sobre IBS e CBS.
Revise contratos e preços para 2027. Empresas B2B devem avaliar como os créditos tributários podem afetar negociações com clientes e fornecedores.
Prepare o sistema para a NFS-e Nacional. Verifique se seu ERP ou sistema de faturamento estará integrado ao Emissor Nacional até novembro.
Revise o Fator R. Prestadores de serviços sujeitos à regra devem acompanhar folha de pagamento e faturamento dos últimos 12 meses.
Acompanhe novas regulamentações. A Reforma Tributária está em período de implementação e ajustes operacionais ainda podem ser publicados.
Empresas abertas no final de 2026 precisam de atenção especial
Empresas constituídas durante o período de transição possuem regras específicas para opção pelo Simples Nacional.
Para empresas cuja inscrição no CNPJ ocorrer entre outubro e dezembro de 2026, a opção realizada no processo de abertura poderá produzir efeitos conforme as regras específicas aplicáveis às empresas em início de atividade.
Por isso, quem pretende abrir uma empresa no final de 2026 deve avaliar o enquadramento tributário já durante o processo de constituição, e não apenas depois do início das operações.
E o MEI?
As mudanças nos prazos de opção descritas neste artigo não funcionam da mesma maneira para o Microempreendedor Individual.
O período de opção pelo Simei, sistema de recolhimento utilizado pelo MEI, continua seguindo suas regras próprias.
O MEI também não possui a opção de adotar o chamado Simples híbrido para recolher IBS e CBS pelo regime regular.
Conclusão
As mudanças do Simples Nacional para 2027 vão muito além de uma alteração de calendário.
A Reforma Tributária cria uma nova decisão para micro e pequenas empresas: manter IBS e CBS dentro do Simples Nacional ou recolher esses tributos pelo regime regular.
Ao mesmo tempo, a adoção obrigatória da NFS-e Nacional exige adequação tecnológica antes de novembro de 2026, enquanto novas regras de documentos fiscais, PGDAS-D e obrigações acessórias passam a ganhar importância a partir de 2027.
O primeiro passo é verificar a situação fiscal da empresa. Depois, é necessário comparar cenários tributários, avaliar o perfil de clientes e fornecedores e projetar os impactos da escolha sobre preços e fluxo de caixa.
A CLM Controller acompanha as mudanças da Reforma Tributária e pode ajudar sua empresa a simular os cenários do Simples Nacional, avaliar o regime de IBS e CBS e estruturar um planejamento tributário adequado para 2027.
Faça um Upgrade Financeiro:
Fale com a gente!
Perguntas frequentes sobre o Simples Nacional 2027
Quem já está no Simples precisa fazer nova opção em 2026?
Não, em regra. Empresas já optantes e regulares permanecem no Simples automaticamente. É necessário atenção caso exista registro de exclusão futura ou se a empresa quiser optar pelo recolhimento regular de IBS e CBS.
Qual é o novo prazo para optar pelo Simples Nacional em 2027?
A solicitação pode ser realizada entre 1º de setembro e 15 de outubro de 2026.
Até quando posso optar pelo Simples híbrido?
Para o primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS pode ser feita até 30 de outubro de 2026.
Até quando posso corrigir pendências que impediram minha opção?
As pendências impeditivas poderão ser regularizadas até 30 de outubro de 2026, conforme as regras aplicáveis à opção para 2027.
Posso desistir da opção?
Sim. O cancelamento poderá ser realizado entre 3 de novembro e 20 de dezembro de 2026.
Quando a NFS-e Nacional se torna obrigatória?
A partir de 1º de novembro de 2026, para as ME e EPP optantes pelo Simples Nacional abrangidas pela obrigação de emissão da NFS-e.
O Fator R mudou para 30%?
Não. O percentual de referência continua sendo 28%.
O Simples híbrido é sempre mais vantajoso?
Não. A melhor alternativa depende da estrutura da empresa, perfil dos clientes, fornecedores, margem, créditos tributários e outros fatores. A decisão deve ser baseada em simulações.