Português/BR
 English
 Español
 中文
Empresas com multas aduaneiras em discussão podem reduzir débitos, parcelar valores e utilizar créditos fiscais. O prazo para aderir ao programa termina em 29 de dezembro de 2026.
Empresas brasileiras que enfrentam disputas tributárias relacionadas à importação de mercadorias ganharam uma nova oportunidade para regularizar suas pendências. A Receita Federal e a Procuradoria-Geral da Fazenda Nacional (PGFN) abriram uma modalidade de negociação que permite obter descontos de até 65% sobre determinados débitos ligados a multas aduaneiras.
A iniciativa está prevista no Edital de Transação PGFN/RFB nº 5/2026 e contempla condições diferenciadas de pagamento, parcelamento e utilização de créditos fiscais.
Para importadoras, tradings e empresas que realizam operações internacionais, a medida pode representar uma redução significativa de passivos tributários e maior previsibilidade financeira.
Entretanto, o benefício não é destinado a todas as dívidas de importação. Ele alcança situações específicas envolvendo multas substitutivas da pena de perdimento de mercadorias.
Neste artigo, explicamos quem pode aproveitar os descontos, quais débitos estão incluídos, como funciona o parcelamento e quais cuidados as empresas devem considerar antes de aderir.
O que é o programa de descontos para multas de importação?
O governo federal estabeleceu uma modalidade de transação tributária para solucionar conflitos relacionados à aplicação de multas aduaneiras.
A transação tributária é um acordo entre o contribuinte e a administração pública que permite resolver determinadas pendências fiscais mediante condições definidas em lei e em editais específicos.
Nesse caso, a negociação está direcionada a multas aplicadas em operações de importação que envolvam discussões sobre interposição fraudulenta de terceiros ou cessão de nome.
O programa tem como objetivos facilitar a regularização de débitos, reduzir a quantidade de disputas administrativas e judiciais e permitir que contribuintes encerrem conflitos mediante condições de pagamento previamente estabelecidas.
De acordo com o comunicado oficial da Receita Federal, a negociação pode incluir multas vinculadas à controvérsia abrangida pelo edital, inclusive multas qualificadas, observados os critérios legais.
O prazo de adesão termina em 29 de dezembro de 2026, às 19h, horário de Brasília.
CONHEÇA NOSSO SIMULADOR
Custo de Importação
Quais multas de importação podem receber descontos?
O principal ponto de atenção é compreender que o programa não oferece um desconto geral sobre todos os tributos incidentes nas importações.
A medida contempla discussões relacionadas às multas substitutivas da pena de perdimento previstas no artigo 23 do Decreto-Lei nº 1.455/1976 e no artigo 33 da Lei nº 11.488/2007.
Essas penalidades podem surgir quando a fiscalização identifica determinadas irregularidades aduaneiras e a mercadoria não pode mais ser apreendida.
O que é a pena de perdimento de mercadorias?
A pena de perdimento é uma sanção aduaneira que, nas hipóteses previstas na legislação, pode resultar na perda da mercadoria em favor da União.
Quando a apreensão não é mais possível, a legislação pode determinar a aplicação de uma multa substitutiva.
Imagine uma empresa que realizou uma operação de importação e, posteriormente, foi autuada pela Receita Federal por suposta irregularidade na identificação do verdadeiro responsável pela mercadoria.
Caso os bens já tenham sido comercializados e não possam ser apreendidos, poderá ocorrer a aplicação da penalidade pecuniária correspondente, conforme as condições legais.
É sobre determinadas controvérsias envolvendo essas multas que o novo programa permite a negociação.
Interposição fraudulenta de terceiros
A interposição fraudulenta ocorre quando há utilização de uma pessoa física ou jurídica para ocultar o verdadeiro responsável por uma operação de comércio exterior.
A fiscalização pode investigar, por exemplo, quem efetivamente financiou a importação, quem assumiu os riscos e quem era o real interessado na mercadoria.
É importante não confundir uma operação irregular com modalidades legítimas de importação indireta.
A importação por conta e ordem, por exemplo, é uma operação legal, desde que cumpra os requisitos fiscais, documentais e aduaneiros aplicáveis.
A irregularidade está relacionada à ocultação fraudulenta ou ao descumprimento das exigências legais, não à utilização de intermediários por si só.
Cessão de nome em operações de importação
Outra situação contemplada pelo edital envolve penalidades relacionadas à cessão de nome em determinadas operações internacionais.
Essa discussão pode surgir quando uma empresa utiliza sua identificação para realizar operações em benefício de terceiros em circunstâncias que contrariem as normas aduaneiras.
Por isso, empresas que utilizam intermediários, estruturas de importação indireta ou diferentes participantes em suas operações devem manter documentação consistente sobre a origem dos recursos, a propriedade das mercadorias e as responsabilidades contratuais.
Quem pode aderir ao programa de negociação?
O edital é destinado a contribuintes que possuam débitos relacionados às controvérsias previstas na norma e que estejam em discussão administrativa ou judicial, observados os requisitos específicos de elegibilidade.
Entre os negócios potencialmente interessados estão:
- Empresas importadoras com autos de infração relacionados às multas abrangidas.
- Tradings e empresas comerciais importadoras envolvidas em disputas aduaneiras.
- Indústrias que importam matérias-primas, equipamentos ou produtos para suas atividades.
- Distribuidoras que realizam operações internacionais e possuem débitos elegíveis em discussão.
- Empresas com processos administrativos ou judiciais envolvendo as penalidades previstas no edital.
A atividade empresarial, isoladamente, não garante o direito ao benefício.
É necessário verificar a natureza da multa, o enquadramento legal e a situação processual do débito.
Por exemplo, uma importadora que possui apenas Imposto de Importação em atraso não poderá utilizar automaticamente esse edital para obter os descontos anunciados.
Por outro lado, uma empresa que esteja discutindo uma multa substitutiva da pena de perdimento, nas hipóteses contempladas pela norma, poderá avaliar sua elegibilidade.
Quais são os descontos e as condições de parcelamento?
O Edital PGFN/RFB nº 5/2026 prevê cinco alternativas gerais de negociação.
O desconto depende da modalidade escolhida, da entrada exigida e do prazo de parcelamento.
| Desconto | Entrada mínima | Parcelamento do saldo |
|---|---|---|
| 65% | 30% | Até 12 parcelas |
| 55% | 25% | Até 24 parcelas |
| 45% | 20% | Até 36 parcelas |
| 35% | 15% | Até 48 parcelas |
| 25% | 10% | Até 60 parcelas |
As condições seguem a tabela divulgada pela Receita Federal para a transação de grandes teses.
É importante observar que o número de parcelas apresentado corresponde ao período de pagamento posterior à entrada.
Atenção: existem regras específicas para débitos constituídos nos termos da Portaria RFB nº 568/2025. Nesses casos, as modalidades previstas oferecem descontos de 40%, 20% ou 5%, com condições próprias. Portanto, a redução máxima de 65% não se aplica indistintamente a todos os débitos elegíveis.
Exemplo: quanto uma empresa pode economizar?
Considere uma empresa que possui uma multa de importação de R$ 1 milhão, em discussão, e que atende aos requisitos para a modalidade geral com desconto de 65%.
Nessa situação hipotética, o resultado seria:
| Descrição | Valor |
|---|---|
| Valor original do débito | R$ 1.000.000 |
| Desconto de 65% | R$ 650.000 |
| Valor após o desconto | R$ 350.000 |
A economia nominal seria de R$ 650 mil, antes de considerar eventuais créditos fiscais e outras particularidades do acordo.
O saldo deverá ser pago conforme as condições aplicáveis à modalidade escolhida, incluindo entrada e parcelas.
Essa simulação é ilustrativa. O valor efetivo depende da consolidação do débito, das regras do edital e dos acréscimos financeiros incidentes sobre o parcelamento.
A Receita Federal informa que as parcelas estão sujeitas à atualização pela taxa Selic acumulada no período aplicável, acrescida de 1% no mês do pagamento.
Também existe previsão de parcela mínima de R$ 500.
Empresas podem utilizar prejuízo fiscal para reduzir o saldo?
Sim. Esse é outro benefício relevante da negociação.
O edital admite, observadas as condições estabelecidas, a utilização de créditos de prejuízo fiscal do Imposto de Renda da Pessoa Jurídica (IRPJ) e de base de cálculo negativa da Contribuição Social sobre o Lucro Líquido (CSLL).
Esses créditos poderão ser utilizados para amortizar até 30% do saldo remanescente após a aplicação dos descontos.
O aproveitamento depende da existência e da regularidade dos créditos, além do cumprimento dos requisitos legais.
Também existe previsão de utilização de créditos de empresas controladas ou coligadas, nas condições autorizadas pelo edital.
Como funciona na prática?
Imagine uma empresa com valor remanescente de R$ 350 mil após a aplicação do desconto.
Se ela possuir créditos fiscais válidos e puder utilizar integralmente o limite de 30%, uma parcela de até R$ 105 mil desse saldo poderia ser amortizada com esses créditos.
O restante continuaria sujeito às condições de pagamento aplicáveis.
Essa possibilidade é especialmente relevante para empresas que acumulam prejuízos fiscais e precisam reorganizar seus passivos.
Entretanto, prejuízo contábil e prejuízo fiscal não são necessariamente a mesma coisa.
O aproveitamento exige avaliação dos registros fiscais, da escrituração e das exigências de comprovação. A Receita Federal prevê, quando aplicável, certificação por profissional contábil regularmente registrado no CRC.
Quais são os benefícios para as empresas importadoras?
Embora a redução nominal da multa seja o principal atrativo, os impactos da negociação podem alcançar diferentes áreas da gestão empresarial.
1. Redução de passivos tributários
Débitos aduaneiros de valor elevado podem representar riscos financeiros relevantes, especialmente quando existem disputas que se prolongam por anos.
A transação pode permitir a redução do valor devido e contribuir para a reorganização dos compromissos financeiros da empresa.
O tratamento contábil da negociação, incluindo eventuais efeitos sobre provisões, passivos e resultado, deverá observar as normas aplicáveis.
2. Maior previsibilidade no fluxo de caixa
Uma disputa tributária pode gerar incerteza sobre quanto será necessário pagar e quando o desembolso ocorrerá.
Ao formalizar uma negociação, a empresa passa a trabalhar com condições de pagamento definidas, ainda que sujeitas aos encargos previstos.
Isso facilita projeções financeiras, planejamento de investimentos e gestão do capital de giro.
3. Redução de riscos relacionados ao litígio
A continuidade de processos administrativos e judiciais envolve custos, riscos e incertezas.
Uma transação pode encerrar a discussão dos débitos abrangidos pelo acordo, permitindo concentrar recursos em outras atividades.
Entretanto, essa decisão deve considerar as chances de êxito da defesa, os custos associados e os efeitos da renúncia aos questionamentos.
4. Possibilidade de regularização fiscal
O cumprimento das condições da transação pode contribuir para a regularidade fiscal da empresa.
Dependendo da situação dos demais débitos e das exigências legais, poderá ser possível obter uma Certidão Positiva com Efeitos de Negativa (CPEN).
Isso pode ser relevante para empresas que precisam comprovar regularidade fiscal em contratos, operações financeiras ou outras atividades.
A adesão, contudo, não garante a emissão automática de uma Certidão Negativa de Débitos.
Quais cuidados são necessários antes de aderir?
Apesar dos benefícios financeiros, a decisão de aderir não deve ser tomada somente com base no percentual de desconto.
A transação envolve consequências jurídicas importantes.
Segundo a Receita Federal, com o deferimento do acordo, o contribuinte assume compromissos que incluem a desistência das discussões relacionadas aos débitos negociados, a renúncia às alegações de direito e a confissão irrevogável e irretratável das obrigações incluídas.
Por esse motivo, a empresa deve avaliar:
- Se o débito realmente está contemplado pelo edital.
- Qual é a probabilidade de êxito da discussão administrativa ou judicial.
- Quanto seria necessário desembolsar em cada modalidade.
- Quais créditos fiscais podem ser utilizados.
- Como a negociação afetará o capital de giro.
- Quais obrigações precisarão ser cumpridas para manter o acordo.
Uma empresa com argumentos jurídicos relevantes e boas perspectivas de êxito pode chegar a uma conclusão diferente daquela que enfrenta um litígio de alto risco.
O desconto é um fator importante, mas não substitui uma avaliação tributária, financeira e jurídica.
Como aderir ao programa de descontos em multas de importação?
O procedimento depende da situação do débito.
Débitos ainda não inscritos em Dívida Ativa
Quando o débito está sob administração da Receita Federal, a solicitação deve ser realizada digitalmente.
O contribuinte deverá acessar o Portal de Serviços da Receita Federal e seguir o procedimento de abertura de processo digital.
O caminho informado pela Receita Federal é:
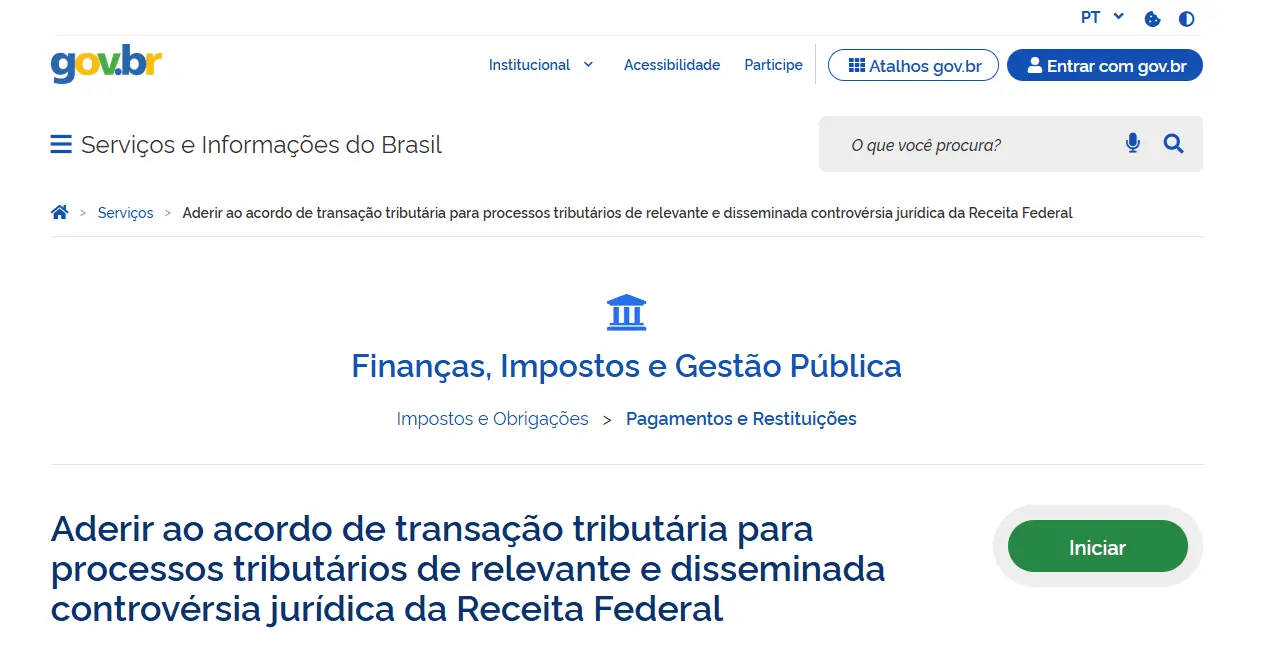
- Acessar a área Meus Processos.
- Selecionar Solicitar Serviço Via Processo Digital.
- Escolher a área de concentração Transação Tributária.
- Selecionar o serviço correspondente à modalidade de negociação.
- Preencher o requerimento e apresentar a documentação necessária.
Entre os documentos que poderão ser exigidos estão o requerimento de adesão, a discriminação dos débitos e os comprovantes específicos da situação fiscal e processual.
Nos casos administrados pela Receita Federal, a entrada deverá ser paga até o último dia útil do mês em que ocorrer a solicitação de adesão, conforme as orientações oficiais.
Débitos inscritos em Dívida Ativa da União
Quando o débito já foi inscrito em Dívida Ativa, o procedimento deve ser realizado perante a PGFN.
A empresa deverá acessar o portal REGULARIZE e consultar a modalidade correspondente ao Edital PGFN/RFB nº 5/2026.
A elegibilidade, a documentação e as condições aplicáveis deverão ser conferidas antes da formalização.
Prazo final de adesão: 29 de dezembro de 2026, às 19h, horário de Brasília.
Como evitar novas multas nas operações de importação?
A oportunidade de regularização também reforça a importância de revisar os controles das operações internacionais.
Empresas que importam mercadorias precisam manter atenção à documentação comercial, aos contratos, à identificação dos participantes da operação, à origem dos recursos e à correta classificação fiscal dos produtos.
A ausência de integração entre os departamentos contábil, fiscal, financeiro e de comércio exterior pode aumentar a exposição a autuações.
Nesse contexto, algumas práticas são importantes:
- Revisar contratos e responsabilidades nas operações de importação indireta.
- Documentar adequadamente os fluxos financeiros e a origem dos recursos.
- Verificar o enquadramento tributário e aduaneiro de cada operação.
- Manter a escrituração fiscal e contábil consistente.
- Monitorar pendências, notificações e processos administrativos.
- Revisar periodicamente os controles de conformidade.
Outro ponto importante é a habilitação para operar no comércio exterior.
Empresas que desejam importar ou exportar devem observar as exigências do Siscomex e as condições de sua habilitação.
Para compreender melhor esse assunto, consulte nosso conteúdo sobre RADAR Siscomex e habilitação de empresas.
Além disso, uma estratégia de importação eficiente precisa considerar não apenas as multas e os riscos fiscais, mas também os custos tributários da operação. Em determinadas situações, os acordos de livre comércio podem oferecer benefícios tarifários legítimos, conforme a origem e as características das mercadorias.
Qual é o papel da contabilidade especializada no comércio exterior?
Operações internacionais exigem atenção a uma combinação de fatores tributários, financeiros, cambiais e aduaneiros.
Uma importação pode envolver diferentes empresas, contratos, regras de classificação fiscal, obrigações acessórias e formas de recolhimento.
Por isso, a gestão contábil deve fornecer informações confiáveis para que a administração compreenda os custos e riscos envolvidos.
No caso das transações tributárias, esse suporte torna-se relevante para levantar os valores registrados, identificar possíveis créditos fiscais, analisar efeitos contábeis e projetar os impactos financeiros das alternativas de negociação.
A integração entre contabilidade, consultoria tributária e assessoria jurídica especializada permite uma avaliação mais completa da situação.
Conheça também as particularidades da contabilidade para empresas de comércio exterior e entenda como uma estrutura contábil especializada contribui para operações internacionais mais seguras.
Como a CLM Controller pode ajudar sua empresa?
A regularização de multas aduaneiras não deve ser analisada isoladamente da situação financeira e tributária da empresa.
É necessário entender a origem do débito, sua classificação, os possíveis impactos contábeis e a capacidade de pagamento do negócio.
A CLM Controller oferece soluções de consultoria tributária e contabilidade especializada que podem contribuir para a organização dessas informações, avaliação dos impactos financeiros e revisão dos controles fiscais de empresas que atuam no comércio internacional.
Esse trabalho pode envolver levantamento de passivos, análise de créditos fiscais, planejamento financeiro e integração com a assessoria jurídica responsável pela avaliação e condução do litígio.
Com uma visão estratégica, a empresa consegue avaliar as alternativas disponíveis e tomar decisões fundamentadas.
Sua empresa possui multas de importação em discussão ou precisa melhorar a gestão tributária das operações internacionais?
Conheça a consultoria tributária da CLM Controller e descubra como uma gestão fiscal especializada pode contribuir para reduzir riscos, melhorar controles e fortalecer o planejamento financeiro do seu negócio.
Faça um Upgrade Financeiro:
Fale com a gente!
Perguntas frequentes sobre os descontos em multas de importação
Todas as empresas importadoras têm direito ao desconto de 65%?
Não. O benefício depende da existência de débitos que atendam aos critérios do Edital PGFN/RFB nº 5/2026. Além disso, o percentual varia conforme a modalidade de negociação e as regras específicas aplicáveis.
O programa permite negociar qualquer imposto de importação atrasado?
Não. A medida se destina a determinadas controvérsias relacionadas às multas substitutivas da pena de perdimento de mercadorias, conforme a legislação e o edital.
Qual é o prazo para aderir?
O prazo termina em 29 de dezembro de 2026, às 19h, horário de Brasília.
É possível parcelar a dívida?
Sim. Nas condições gerais, o programa permite o pagamento da entrada e o parcelamento do saldo em até 60 prestações mensais. O número de parcelas depende da modalidade escolhida.
Empresas com prejuízo fiscal podem utilizar créditos na negociação?
Sim, desde que os créditos atendam às exigências legais. O edital admite sua utilização para amortizar até 30% do saldo remanescente após a aplicação dos descontos.
Uma empresa pode negociar parte de um processo e continuar discutindo outros débitos?
Sim. Quando um processo envolve outras matérias além daquelas abrangidas pelo edital, é possível, observadas as regras aplicáveis, separar as discussões e incluir na transação somente os débitos elegíveis.
A adesão encerra automaticamente todos os processos judiciais?
Não. A negociação envolve os débitos incluídos no acordo e exige os procedimentos de desistência e renúncia previstos nas regras aplicáveis. A simples apresentação do pedido não implica, por si só, a desistência do contencioso.
Conclusão
O programa de transação tributária instituído pelo Edital PGFN/RFB nº 5/2026 representa uma oportunidade para empresas que possuem determinadas multas de importação em discussão administrativa ou judicial.
Com descontos que podem chegar a 65%, alternativas de parcelamento e possibilidade de utilização de créditos fiscais, a medida pode contribuir para reduzir passivos e melhorar a previsibilidade financeira.
Entretanto, nem toda dívida aduaneira está incluída no programa, e a adesão pode exigir a desistência de discussões tributárias relevantes.
Por isso, a decisão deve considerar a elegibilidade do débito, a situação processual, os valores envolvidos e os impactos financeiros e jurídicos do acordo.
Com prazo até 29 de dezembro de 2026, empresas potencialmente beneficiadas devem iniciar a avaliação de suas pendências com antecedência.
Mais do que aproveitar um desconto, o objetivo deve ser encontrar uma solução financeiramente sustentável, juridicamente adequada e alinhada ao planejamento de longo prazo do negócio.