 Português/BR
 English
 Español
 中文
Entender o que é a DeRE ajuda a empresa a identificar se precisa cumprir uma nova obrigação da Reforma Tributária. A Declaração de Regimes Específicos reúne informações usadas na apuração do IBS e da CBS em atividades com regras próprias de tributação.
A entrega pode se aplicar a empresas de serviços financeiros, operadoras de planos de saúde, planos funerários e planos de saúde animal, além de entidades que exploram concursos de prognósticos. A obrigatoriedade depende da atividade realizada e do enquadramento previsto na regulamentação.
Para cumprir a declaração, a empresa precisa organizar os dados contábeis e operacionais, gerar as informações no formato exigido e transmiti-las por meio do sistema integrado ao ambiente fiscal. Também deve acompanhar o processamento para confirmar o recebimento correto.
Continue a leitura para entender quem está sujeito à DeRE, quais informações devem ser apresentadas, quais são os prazos e como preparar sua empresa para cumprir essa obrigação com mais segurança.
O que é a DeRE?
A DeRE (Declaração de Regimes Específicos) é um documento fiscal eletrônico criado para reunir informações utilizadas na apuração do IBS e da CBS em determinados regimes específicos previstos na regulamentação da Reforma Tributária do Consumo.
A declaração foi instituída para dar suporte à transição e ao funcionamento desses regimes, nos quais o cálculo dos tributos pode depender de informações que não se limitam ao valor individual de cada operação. Margens, deduções, receitas, despesas, controles próprios e características específicas da atividade também podem influenciar a apuração.
Na prática, a DeRE permite que a administração tributária receba dados estruturados dos contribuintes e utilize essas informações na chamada apuração assistida. Os dados também podem contribuir para o cálculo de créditos pelos adquirentes e para mecanismos como o cashback, conforme o tratamento previsto para cada operação.
A obrigação integra a estrutura de informações fiscais criada no contexto da Reforma Tributária do Consumo. Sua regulamentação está relacionada, entre outras normas, às Leis Complementares nº 214/2025 e nº 227/2026, que disciplinam aspectos do novo sistema de tributação e dos regimes aplicáveis a determinadas atividades.
A DeRE não deve ser tratada como uma declaração isolada. Ela faz parte de uma mudança mais ampla na forma como empresas, sistemas contábeis e administração tributária vão registrar e apurar os tributos sobre o consumo.
Quem precisa entregar a DeRE?
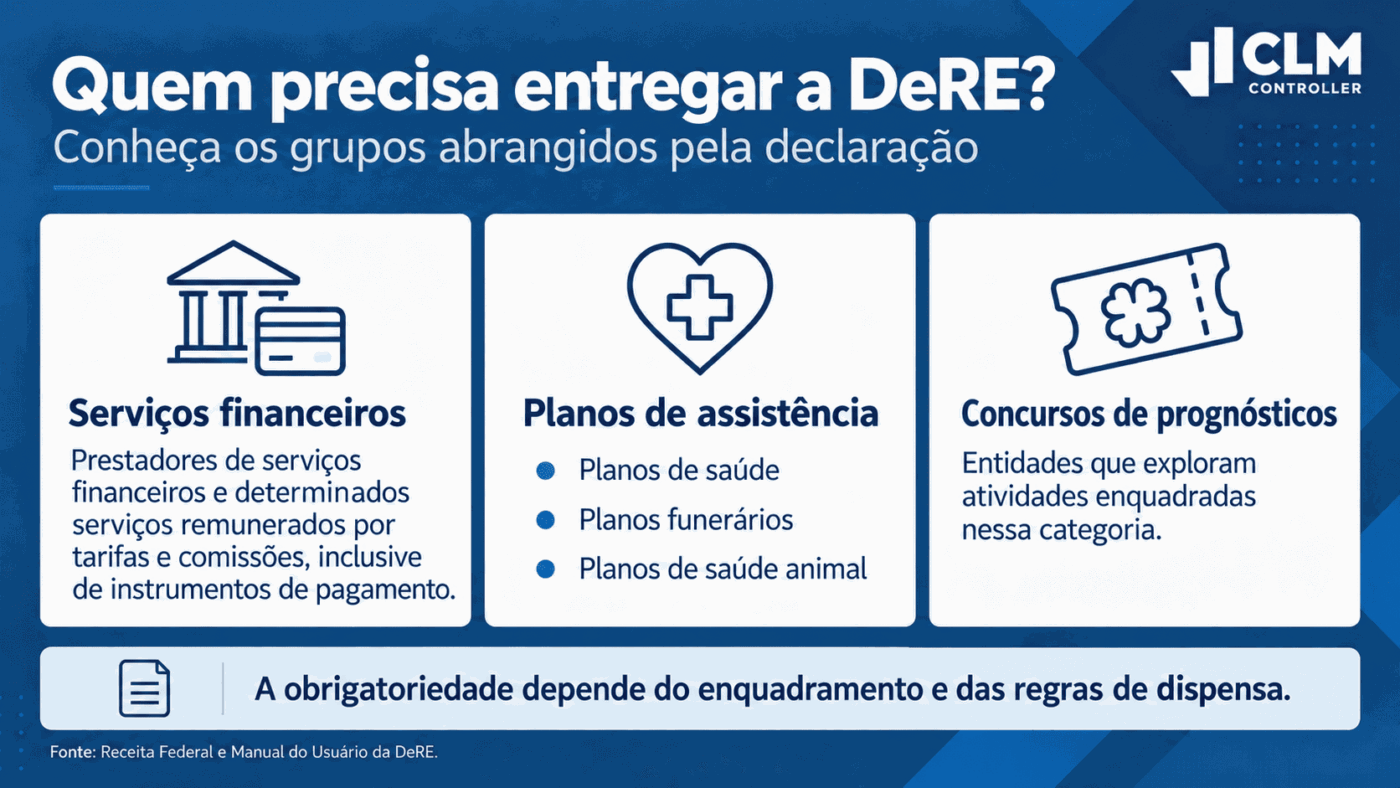
A Receita Federal identifica três grupos principais de contribuintes:
| Grupo | Atividades abrangidas pela orientação oficial |
|---|---|
| Serviços financeiros | Prestadores enquadrados no regime específico de serviços financeiros |
| Planos de assistência à saúde | Operadoras de planos, incluindo planos funerários e de saúde animal |
| Concursos de prognósticos | Entidades que exploram atividades enquadradas nessa categoria |
A empresa precisa analisar a atividade efetivamente exercida, o regime específico aplicável e as hipóteses de obrigatoriedade ou dispensa previstas na regulamentação.
A lista não deve ser ampliada automaticamente para todas as empresas de um determinado setor. Uma construtora, uma incorporadora, uma empresa de energia, uma operadora de telecomunicações ou uma organização que possui incentivo fiscal não está necessariamente obrigada a entregar a DeRE apenas por atuar nessas áreas.
O enquadramento precisa ter fundamento na legislação e na orientação técnica aplicável ao caso concreto. Empresas com operações complexas podem exercer atividades diferentes dentro do mesmo grupo econômico, o que torna importante avaliar cada CNPJ, cada operação e a forma como a receita é registrada.
O porte ou o regime tributário define a obrigação?
Não. O porte da empresa e a opção pelo Lucro Real ou pelo Lucro Presumido não determinam, sozinhos, a obrigatoriedade de entrega da DeRE.
A análise deve começar pela atividade exercida e pelo tratamento tributário atribuído a ela. Uma empresa de grande porte pode estar obrigada pela natureza de suas operações, enquanto outra organização do mesmo grupo econômico pode não se enquadrar na declaração.
Para empresas do Lucro Real e do Lucro Presumido, o regime de apuração tradicional também não substitui a verificação específica da DeRE. A equipe fiscal precisa confirmar se as receitas e operações estão dentro de um dos regimes abrangidos.
No caso de optantes pelo Simples Nacional, a Receita Federal prevê dispensa, mas existem situações que exigem análise individual. Entre elas estão a opção pelo regime regular de IBS e CBS e o excesso do sublimite, conforme as regras aplicáveis.
Essa avaliação não deve ser feita apenas com base no porte ou no regime tributário informado no cadastro. O enquadramento da atividade continua sendo o ponto central.
“Antes de configurar o sistema, a empresa precisa entender seu enquadramento. Essa análise evita tanto deixar uma obrigação de fora quanto criar uma rotina de entrega que não se aplica à atividade.”
— Rodrigo Ribeiro, diretor da CLM Controller
Guia Completo da
Reforma Tributária
Para que serve a DeRE na prática?
Entender o que é a DeRE ajuda a compreender sua função na prática: a declaração organiza as informações necessárias ao cálculo dos tributos nos setores submetidos a regimes específicos. Para a empresa, isso significa alinhar os dados contábeis, fiscais, operacionais e tecnológicos antes do fechamento mensal.
A preparação da declaração envolve três tarefas principais:
Identificar as informações exigidas
A equipe precisa entender quais dados devem ser apresentados de acordo com a atividade, o período de apuração e os eventos aplicáveis. Isso inclui informações cadastrais, valores contábeis, receitas, deduções e outros elementos previstos no leiaute.
Conferir a classificação tributária
Os valores enviados precisam refletir corretamente o tratamento tributário das receitas e das deduções. Uma classificação incorreta pode afetar a apuração, os créditos e a consistência das informações transmitidas.
Manter a rastreabilidade
Cada informação declarada deve poder ser relacionada ao registro que lhe deu origem. A empresa precisa conseguir demonstrar de onde veio determinado valor, quem realizou a conferência e qual critério foi utilizado no fechamento.
Esse controle facilita a revisão mensal, reduz retrabalho e permite localizar divergências com maior rapidez. Também ajuda a equipe a explicar os valores declarados caso a empresa precise responder a uma solicitação da administração tributária.
A declaração interfere nos valores devidos?
Sim. O Manual do Usuário atribui natureza declaratória à DeRE e considera as informações prestadas como confissão dos valores devidos consignados na obrigação. O fechamento mensal faz parte desse processo.
Por essa razão, a empresa não deve tratar a transmissão como uma simples etapa operacional. A revisão precisa alcançar tanto o formato do arquivo quanto o conteúdo tributário dos dados.
A aceitação técnica do arquivo também não equivale à homologação definitiva da apuração pela administração tributária. Um evento pode ser recebido pelo sistema sem que isso elimine a necessidade de manter documentos, conciliações e critérios que sustentem os valores informados.
A declaração tem efeito sobre os valores devidos?
Sim. O Manual do Usuário atribui natureza declaratória à DeRE e trata as informações prestadas como confissão dos valores devidos consignados na obrigação. O fechamento mensal integra esse processo.
Por isso, a revisão precisa alcançar o conteúdo tributário dos dados. A aceitação do arquivo não equivale à homologação definitiva da apuração pela administração tributária.
Quais informações são declaradas?
O conteúdo da DeRE varia conforme o regime específico, a atividade da empresa e os eventos aplicáveis a cada competência.
A estrutura pode incluir:
- cadastro do contribuinte;
- Plano Geral de Contas Comentado;
- balancete mensal;
- dados auxiliares;
- informações sobre operações;
- valores sujeitos a deduções;
- eventos de fechamento;
- informações necessárias à apuração dos tributos.
Também existem eventos voltados ao detalhamento de operações e ao controle de deduções. A empresa precisa consultar os leiautes correspondentes à atividade e à competência, pois a documentação técnica pode ser atualizada por novas versões.
Um procedimento eficiente consiste em relacionar cada campo exigido à sua origem. A informação pode vir do ERP, do sistema operacional, da contabilidade, do cadastro de clientes e fornecedores ou de um controle auxiliar mantido pela área fiscal.
Esse mapeamento revela, antes do fechamento, quais dados estão ausentes, quais sistemas não conversam entre si e quais informações dependem de intervenção manual. Para empresas com grande volume de operações, essa etapa evita que a equipe descubra inconsistências somente no momento da transmissão.
Como funciona a entrega da DeRE?
A entrega da DeRE é realizada por integração entre o sistema do contribuinte e o ambiente responsável pelo recebimento da declaração, por meio de API ou Web Service. Não há preenchimento manual do documento em um programa gerador.
O processo utiliza eventos em formato XML, que devem ser assinados digitalmente e transmitidos para processamento. A empresa acompanha o resultado por meio das respostas disponibilizadas pelo ambiente de recepção.
O fluxo costuma seguir estas etapas:
- Preparação dos dados: a empresa reúne informações contábeis, fiscais, cadastrais e operacionais referentes ao período.
- Validação interna: os dados são conferidos conforme o leiaute, as regras de negócio e os eventos aplicáveis.
- Geração do XML: o sistema cria os arquivos no formato exigido pela DeRE.
- Assinatura digital: os eventos são assinados de acordo com os requisitos técnicos definidos.
- Transmissão: o sistema envia os arquivos por API ou Web Service.
- Recepção do lote: o ambiente registra a transmissão e fornece um protocolo ou identificador.
- Processamento: os eventos são analisados individualmente ou em conjunto, conforme as regras do sistema.
- Consulta do resultado: a empresa verifica os recibos, as rejeições, as ocorrências e o status de cada evento.
- Correção, quando necessária: arquivos rejeitados ou informações inconsistentes devem ser ajustados e retransmitidos conforme o procedimento previsto.
O processamento pode ser assíncrono. Isso significa que o sistema pode receber o lote e disponibilizar um protocolo antes de concluir a análise de todos os eventos.
O protocolo de transmissão não comprova que a declaração foi aceita integralmente. A obrigação só deve ser considerada concluída depois da consulta dos resultados e da confirmação de que os eventos foram processados com sucesso.
A entrega pode ser feita pelo e-CAC?
Para entender o que é a DeRE, também é importante saber que a declaração não é preenchida manualmente pelo e-CAC nem depende de um programa gerador instalado no computador da empresa.
A transmissão ocorre por integração via API ou Web Service oficiais disponibilizadas pela Receita Federal do Brasil. O ERP, o sistema fiscal ou outra solução tecnológica utilizada pela organização precisa estar preparado para gerar os eventos, assinar os arquivos, transmitir os dados e consultar os retornos.
A entrega é consolidada pelo CNPJ raiz, abrangendo matriz e filiais. A empresa deve verificar como sua estrutura de estabelecimentos será representada no sistema e quais informações precisam ser centralizadas para evitar duplicidades ou omissões.
Como os sistemas e leiautes podem receber atualizações, a área fiscal deve acompanhar as notas orientativas, manuais e versões divulgadas pelos órgãos responsáveis.
A responsabilidade não deve ficar exclusivamente com o fornecedor do software: a empresa também precisa validar se os dados gerados correspondem à realidade das operações.
Qual é o prazo de entrega?
Os eventos periódicos mensais devem ser transmitidos até o dia 15 do mês seguinte ao período de apuração. Quando o vencimento cair em sábado, domingo ou feriado, o prazo não é automaticamente prorrogado para o próximo dia útil, conforme a orientação oficial consultada.
Por exemplo: a DeRE referente à competência de outubro de 2026 deve ser transmitida até 15 de novembro de 2026.
Os eventos cadastrais precisam ser transmitidos e processados com sucesso antes dos eventos mensais que dependem deles. Uma informação cadastral pendente ou rejeitada pode impedir o processamento correto de eventos posteriores.
A empresa também precisa distinguir duas datas:
- início da obrigatoriedade, que indica a partir de quando determinado contribuinte ou grupo passa a estar sujeito à declaração;
- prazo mensal de entrega, que determina até quando os eventos de cada competência devem ser transmitidos.
O cronograma de implantação não substitui o calendário mensal. Os dois devem ser acompanhados pela equipe responsável.
A DeRE substitui notas fiscais e outras declarações?
Não. A entrega da DeRE não elimina automaticamente as notas fiscais nem as demais obrigações fiscais, contábeis e trabalhistas da empresa.
Continuam aplicáveis as exigências relacionadas a outros tributos, às receitas não abrangidas pelo regime específico e às obrigações previstas para cada atividade.
Saber o que é a DeRE, é saber que ela tem uma finalidade própria e não substitui documentos ou declarações sem autorização expressa da legislação.
A empresa deve revisar seu calendário fiscal por atividade, período e tipo de receita. Para cada obrigação, é recomendável registrar:
- finalidade;
- período de apuração;
- responsável interno;
- sistema utilizado;
- fundamento legal;
- prazo de entrega;
- evidência de transmissão ou cumprimento.
A suspensão de uma obrigação só deve ocorrer depois da confirmação de que a legislação ou a orientação oficial autoriza essa mudança. Uma alteração no sistema de tributação não significa que todas as rotinas anteriores deixaram de ser exigidas.
Use o ERP líder para PMEs indicado pela CLM Controller.
Conheça a OMIE
Como corrigir erros na DeRE?
A correção depende do evento, da informação envolvida e da situação do período. A documentação técnica prevê procedimentos de manutenção dos dados e mecanismos de reabertura de períodos encerrados.
A correção depende do tipo de informação, do evento afetado, da competência e da situação do período. A documentação técnica prevê procedimentos para manutenção dos dados e mecanismos de reabertura de períodos encerrados.
Ao identificar uma divergência, a empresa deve:
- localizar o dado incorreto;
- identificar o registro, sistema ou documento que originou a informação;
- verificar quais eventos e competências foram afetados;
- consultar o procedimento previsto na documentação vigente;
- corrigir o registro de origem, quando necessário;
- gerar e transmitir o evento de correção;
- acompanhar o processamento;
- guardar o recibo e as evidências da regularização.
A correção não deve ficar limitada ao arquivo enviado. Se o erro nasceu de uma classificação contábil, de um cadastro ou de uma regra parametrizada no ERP, a origem também precisa ser ajustada.
Esse cuidado impede que o mesmo problema seja reproduzido no fechamento seguinte e permite demonstrar que a empresa adotou providências para regularizar a informação.
Esse cuidado evita que o mesmo erro reapareça no fechamento seguinte.
O que acontece se a empresa não entregar?
Multa por atraso ou omissão
A empresa que deixa de transmitir a DeRE ou envia a declaração depois do prazo pode ficar sujeita à multa prevista para o descumprimento da obrigação acessória. O valor e a forma de cálculo dependem da legislação aplicável ao período e da situação específica do contribuinte.
Intimação para regularização
A falta de entrega da DeRE pode levar a administração tributária a intimar a empresa para transmitir a declaração ou corrigir as informações apresentadas. Após receber a notificação, o contribuinte terá 60 dias para regularizar a pendência.
Impedimento ou atraso no fechamento
Eventos obrigatórios ausentes, dados incompatíveis ou arquivos rejeitados podem impedir a conclusão do fechamento mensal. Enquanto a pendência não for corrigida, a empresa pode ficar sem a confirmação de processamento da DeRE referente à competência.
Divergências na apuração do IBS e da CBS
Informações incompletas ou incorretas podem afetar os dados utilizados na apuração do IBS e da CBS. Se a inconsistência alterar os valores devidos, a empresa poderá precisar corrigir a declaração e ajustar os registros que deram origem às informações.
Maior risco de fiscalização
A omissão ou a divergência entre a DeRE e os demais registros fiscais, contábeis e operacionais pode chamar a atenção da administração tributária. A empresa poderá ser solicitada a apresentar documentos, explicar os critérios utilizados e comprovar a origem dos valores declarados.
DeRE, fiscalização e cruzamento de informações
A utilização da DeRE na apuração assistida aumenta a importância da conciliação entre os registros internos e os dados transmitidos ao ambiente fiscal.
As informações da declaração podem ser confrontadas com dados contábeis, documentos fiscais, registros de operações, cadastros e outras obrigações. Quanto maior a complexidade da empresa, maior a necessidade de controles capazes de explicar as diferenças e os critérios adotados.
A empresa deve manter procedimentos sobre:
- alterações cadastrais;
- classificação contábil e tributária;
- inclusão ou exclusão de receitas;
- deduções;
- ajustes de fechamento;
- reabertura de períodos;
- rejeições e retransmissões;
- aprovação dos responsáveis.
Uma revisão bem estruturada precisa responder a três perguntas:
- Qual é a origem do valor?
- Qual tratamento tributário foi aplicado?
- Quem preparou e quem conferiu a informação?
“Uma rotina fiscal bem organizada permite explicar os números declarados. Quando a empresa mantém conciliações, critérios documentados e responsáveis definidos, consegue revisar o fechamento com mais segurança e resolver divergências com agilidade.”
Exemplo prático: uma operadora de planos de saúde
Imagine que uma operadora de planos de saúde enquadrada na DeRE é responsável por estruturar o fechamento de outubro de 2026.
Antes da transmissão, a equipe confirma o enquadramento da atividade, revisa os dados cadastrais e verifica o Plano Geral de Contas Comentado. Em seguida, confronta o balancete mensal com os registros operacionais e identifica quais eventos são aplicáveis à operação.
Os eventos cadastrais são enviados e processados antes dos eventos mensais que dependem deles. Depois da transmissão, a equipe consulta os retornos para confirmar se os arquivos foram aceitos ou se existem rejeições.
Como controle interno, a operadora pode manter uma lista com:
- período de referência;
- responsável pela preparação;
- responsável pela revisão;
- data de transmissão;
- número do protocolo;
- resultado do processamento;
- ocorrências identificadas;
- data da correção, quando necessária.
Se o sistema rejeitar um evento por divergência cadastral, a equipe consegue localizar a informação, verificar sua origem e acompanhar a correção. Esse procedimento é mais seguro do que considerar a entrega concluída apenas porque o lote foi transmitido.
Como preparar a empresa para cumprir a obrigação?
Agora que você já sabe o que é a DeRE, é preciso entender como preparar a empresa para cumprir essa obrigação. Em empresas com operações complexas, o cumprimento da DeRE não pode depender de uma única pessoa ou de uma conferência realizada no último dia do prazo.
1. Confirme o enquadramento
Registre a atividade exercida, o regime específico analisado, as regras consideradas e a conclusão sobre obrigatoriedade ou dispensa.
Essa documentação deve ser atualizada quando a empresa alterar suas operações, incorporar uma nova atividade ou modificar sua estrutura societária.
2. Revise cadastros e classificações
Confira os dados utilizados no fechamento, o plano de contas, os registros das filiais e as classificações tributárias.
Também defina como as alterações cadastrais serão comunicadas à equipe fiscal e ao fornecedor do sistema.
3. Valide a capacidade do sistema
Verifique se o ERP ou a solução fiscal utilizada pela empresa está preparado para:
- atender aos leiautes vigentes;
- gerar os eventos em XML;
- realizar a assinatura digital;
- transmitir os arquivos;
- consultar os retornos;
- armazenar protocolos e recibos;
- tratar rejeições;
- realizar correções ou reaberturas previstas na documentação.
4. Distribua responsabilidades
Defina quem prepara, quem revisa, quem transmite e quem trata as ocorrências.
A aprovação não deve ficar implícita. Uma matriz de responsabilidades ajuda a evitar que uma pendência fique sem responsável ou que a mesma pessoa prepare e aprove informações críticas sem revisão independente.
5. Acompanhe a documentação oficial
Crie uma rotina para acompanhar manuais, leiautes, notas orientativas e alterações normativas relacionadas à DeRE.
As atualizações precisam chegar à equipe fiscal, à contabilidade, à tecnologia e ao fornecedor do software. Uma mudança técnica que não seja incorporada ao sistema pode comprometer a transmissão mesmo quando os dados internos estão corretos.
6. Estabeleça um calendário interno
O prazo oficial do dia 15 não deve ser o primeiro marco do processo. A empresa pode definir datas internas para extração dos dados, revisão, validação do sistema, transmissão e conferência dos resultados.
Esse planejamento oferece tempo para corrigir inconsistências e reduz o risco de concentrar uma obrigação relevante no último dia.
Como a CLM Controller pode ajudar?
Depois de entender o que é a DeRE, a empresa precisa avaliar seu enquadramento, organizar as informações exigidas e integrar as áreas contábil, fiscal e tecnológica. A CLM Controller apoia esse processo com análise técnica, revisão de classificações, mapeamento de dados e definição de responsabilidades.
A equipe acompanha continuamente as mudanças nas normas contábeis e tributárias para orientar os clientes diante de novas exigências. Também utiliza recursos próprios, como o CLM Portal, o CLM Quality e o CLM Integration, que contribuem para a conciliação de dados, a identificação de divergências e a rastreabilidade das informações.
Com mais de 45 anos de mercado, mais de 150 colaboradores e experiência com empresas de operações complexas, a CLM oferece suporte especializado para a preparação da DeRE.
Para uma análise específica, fale com um especialista da CLM Controller e solicite um diagnóstico estratégico sobre o enquadramento da sua empresa e a preparação dos processos para a DeRE.
Faça um Upgrade Financeiro:
Fale com a gente!
Perguntas frequentes sobre a DeRE
A DeRE é obrigatória para todas as empresas?
Não. A obrigação alcança os contribuintes enquadrados nos grupos previstos pela regulamentação, especialmente serviços financeiros, planos de assistência à saúde e concursos de prognósticos. Fonte: Receita Federal.
Ter um incentivo fiscal obriga a entregar?
O benefício, isoladamente, não determina o enquadramento. É necessário verificar a atividade e as regras específicas de obrigatoriedade.
É preciso entregar mesmo sem movimento?
A Receita orienta a entrega sem movimento quando a atividade sujeita ao regime específico consta no objeto social, observadas as regras aplicáveis. Fonte: perguntas frequentes da Receita.
É possível preencher manualmente no e-CAC?
Não. A DeRE é transmitida por integração entre sistemas, conforme a orientação da Receita Federal.
O protocolo comprova que a declaração foi aceita?
Não necessariamente. É preciso consultar o resultado do processamento e os recibos dos eventos. Fonte: Manual do Desenvolvedor.
Entregar a DeRE significa pagar o tributo?
A transmissão da obrigação e o recolhimento são etapas distintas. A empresa deve conferir separadamente a apuração, os valores devidos e as regras de pagamento aplicáveis.
Onde consultar as regras atualizadas?
Nos canais oficiais do SPED, da Receita Federal e do CGIBS. A página de documentação da DeRE reúne os materiais técnicos e suas versões.
{
“@context”: “https://schema.org/”,
“@type”: “BreadcrumbList”,
“itemListElement”: [{
“@type”: “ListItem”,
“position”: 1,
“name”: “Início”,
“item”: “https://clmcontroller.com.br/”
},{
“@type”: “ListItem”,
“position”: 2,
“name”: “Blog”,
“item”: “https://clmcontroller.com.br/tributos/o-que-e-a-dere-e-quem-precisa-entregar/”
}]
}
{
“@context”: “https://schema.org”,
“@type”: “BlogPosting”,
“mainEntityOfPage”: {
“@type”: “WebPage”,
“@id”: “https://clmcontroller.com.br/tributos/o-que-e-a-dere-e-quem-precisa-entregar/”
},
“headline”: “O que é a DeRE: quem precisa entregar e como cumprir essa obrigação”,
“description”: “Descubra o que é a DeRE, quem precisa entregar, prazos e como a obrigação impacta empresas em 2026. Saiba como se preparar com segurança.”,
“image”: “https://clmcontroller.com.br/wp-content/uploads/2025/11/O-que-e-a-DERE-e-quem-precisa-entregar-280×280.jpg”,
“author”: {
“@type”: “Organization”,
“name”: “CLM Controller”,
“url”: “https://clmcontroller.com.br/”
},
“publisher”: {
“@type”: “Organization”,
“name”: “CLM Controller”,
“logo”: {
“@type”: “ImageObject”,
“url”: “https://clmcontroller.com.br/wp-content/uploads/2023/06/CLM_Controller-350px.webp”
}
},
“datePublished”: “2025-11-24”,
“dateModified”: “2026-10-19”
}
{
“@context”: “https://schema.org”,
“@type”: “FAQPage”,
“mainEntity”: [{
“@type”: “Question”,
“name”: “A DeRE é obrigatória para todas as empresas?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “Não. A obrigação alcança os contribuintes enquadrados nos grupos previstos pela regulamentação, especialmente serviços financeiros, planos de assistência à saúde e concursos de prognósticos. Fonte: Receita Federal.”
}
},{
“@type”: “Question”,
“name”: “Ter um incentivo fiscal obriga a entregar?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “A Receita orienta a entrega sem movimento quando a atividade sujeita ao regime específico consta no objeto social, observadas as regras aplicáveis. Fonte: perguntas frequentes da Receita.”
}
},{
“@type”: “Question”,
“name”: “É possível preencher manualmente no e-CAC?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “Não. A DeRE é transmitida por integração entre sistemas, conforme a orientação da Receita Federal.”
}
},{
“@type”: “Question”,
“name”: “O protocolo comprova que a declaração foi aceita?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “Não necessariamente. É preciso consultar o resultado do processamento e os recibos dos eventos. Fonte: Manual do Desenvolvedor.”
}
},{
“@type”: “Question”,
“name”: “Entregar a DeRE significa pagar o tributo?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “A transmissão da obrigação e o recolhimento são etapas distintas. A empresa deve conferir separadamente a apuração, os valores devidos e as regras de pagamento aplicáveis.”
}
},{
“@type”: “Question”,
“name”: “Onde consultar as regras atualizadas?”,
“acceptedAnswer”: {
“@type”: “Answer”,
“text”: “Nos canais oficiais do SPED, da Receita Federal e do CGIBS. A página de documentação da DeRE reúne os materiais técnicos e suas versões.”
}
}]
}
{
“@context”: “https://schema.org/”,
“@type”: “BreadcrumbList”,
“itemListElement”: [{
“@type”: “ListItem”,
“position”: 1,
“name”: “Início”,
“item”: “https://clmcontroller.com.br/”
},{
“@type”: “ListItem”,
“position”: 2,
“name”: “Blog”,
“item”: “https://clmcontroller.com.br/tributos/o-que-e-a-dere-e-quem-precisa-entregar/”
}]
}
